餘電,不等於「綠電太多」
隨著半導體、高科技、人工智慧與出口導向產業持續成長,再生能源已逐漸從企業的 ESG 選項,轉變為供應鏈競爭力、減碳承諾與長期營運規劃的重要條件。
討論「餘電」時,首先需要釐清一個容易產生的誤解:餘電的出現,不意味著台灣已有太多再生能源,更不等同於整體市場供過於求。
近期 RE100 對台灣的觀察顯示,高成本或供給有限仍是企業採購再生能源的主要障礙,反映企業需求依然明確,而供給與採購路徑仍有擴充空間。行政院能源及減碳辦公室於 9 月 4 日 Energy Collaborative Forum 分享的資料則顯示,台灣再生能源發電占比已由 2016 年的 4.8% 提升至 2025 年約 13.1%,在整體電力結構中的角色亦日益提高。
「整體市場仍需要更多再生能源」與「部分企業在長期再生能源採購後可能出現未匹配電量」,是兩個不同層次的現象。前者關乎台灣整體再生能源供給是否足以回應企業需求;後者則源於企業完成承購後,採購規模、發電曲線與自身用電負載之間可能出現的時間匹配落差。
本文所稱的「餘電」,即企業已承購再生能源後,因發、用電時間未能匹配,而未依原訂安排完成轉供的再生能源電量。其發生時間與程度會因企業負載、採購規模、能源組合及專案商轉時程而異,並不代表所有企業現階段均存在餘電問題。它所反映的,是企業再生能源採購持續擴大後,需要逐步完善的市場匹配與制度安排,而非台灣整體再生能源供過於求。
近期,台灣在企業再生能源媒合與餘電處理上已出現具體制度進展,包括提高轉供媒合彈性,以及持續研議未匹配電量與環境屬性的後續處理。這些調整不只是技術性的制度優化,也逐步回應企業長期採購、專案投融資及再生能源市場發展所面臨的實務需求。
嚴謹的匹配與憑證制度,也是台灣綠電市場的重要基礎
台灣對企業轉供型再生能源採取相對嚴謹的轉供與認列機制。在現行轉供媒合架構下,發、用電量以 15 分鐘計量資料為主要依據進行匹配;完成有效轉供後,再依實際轉供結果取得相應的再生能源憑證(T-REC)。這項制度使憑證核發與實際轉供高度連動,有助於強化環境屬性的可追溯性、發電與用電之間的關聯性,以及企業再生能源使用聲明的可信度。
這項制度特性與部分國際市場有所不同。例如,美國 Renewable Energy Certificate(REC)及英國 Renewable Energy Guarantees of Origin(REGO),原則上均以合格再生能源發電量作為憑證核發基礎;美國 REC 於再生能源電力發電並送入電網後產生,英國則按每 1 MWh 合格再生能源發電量核發 1 張 REGO,相關憑證後續亦可與實體電力分別交易或移轉。相較之下,台灣企業轉供型綠電進一步將憑證取得與實際轉供結果連結,因此,時間匹配是否完成,不僅影響電量能否依原訂安排完成轉供,也會影響相應環境屬性的取得與認列。
這項較嚴謹的設計,一方面強化轉供型綠電的可追溯性與可信度;另一方面,當企業已承購的再生能源電量因發、用電時間落差而未完成原訂匹配時,在既有處理機制下,未匹配部分亦無法比照成功轉供電量取得相應憑證。換言之,匹配與憑證制度本身並不是餘電形成的原因,但會使發電與用電曲線之間原本存在的時間落差,進一步反映為憑證取得、成本配置與商業安排上的市場課題。
RE100 最新的台灣市場資料也提供另一項值得注意的觀察:其會員在台灣市場的可認列再生能源使用比例(recognized renewable electricity)仍有成長空間,但申報的再生能源使用(reported renewable electricity)與最終可認列比例之間的落差相對有限,顯示企業所申報的再生能源採購,有相當高的比例能符合其認列要求。
因此,台灣下一階段的重點並不是降低既有的認列品質或環境完整性要求,而是在維持可信度與可追溯性的前提下,進一步提高企業再生能源配置與運用的彈性,使制度品質與市場效率得以並進。
再生能源的特性,使完全匹配並不容易
餘電的形成,與再生能源發電特性及企業用電型態密切相關。太陽光電具有明確的日間發電曲線,風力受到風況影響,水力亦有其供給條件;另一方面,不同企業、廠區及製程也各自具有不同的用電曲線。
企業可以透過搭配風力、太陽光電、水力及不同區域的案場,提高再生能源供給與自身負載的匹配程度,但發、用電曲線很難在所有時間完全重疊。當企業承購的再生能源電量在特定時段超過可匹配的自身用電量時,便可能形成未完成原訂轉供安排的餘電。
餘電的實際規模,取決於企業再生能源採購量相對於自身負載的比例、能源組合、案場發電曲線及專案商轉時程。若現階段採購量仍可由自身負載充分吸收,餘電可能相對有限;隨著長期採購規模提高,或中大型再生能源專案陸續商轉,時間匹配問題才可能逐步增加。
因此,餘電並非所有企業在同一時間面臨的固定比例問題,而是隨企業採購規模及新增再生能源供給逐步擴大,需要持續完善的市場機制課題。
當 take-or-pay 遇上時間匹配
對企業買方而言,餘電不只是技術性的結算問題,也與企業購電協議的商業結構及再生能源專案融資密切相關。中大型再生能源 CPPA 通常為多年期契約,並可能包含具 take-or-pay 性質的承購安排。這類長期承購承諾有助於提高開發商收入的可預測性,也是金融機構評估專案現金流與融資可行性的重要基礎。
然而,在具 take-or-pay 性質的安排下,即使部分再生能源電量因時間匹配而未完成原訂轉供,企業仍可能依契約承擔付款義務;在原有制度下,未匹配部分亦未能依成功轉供電量的方式取得相應憑證與環境屬性。因此,隨著長期採購規模提高,企業關注的不只是承購量,也包括多少電量能完成轉供與有效運用,以及未匹配部分如何處理。
為避免將法定再生能源義務履行與企業長期自願性採購混為一談,以下以一筆中大型企業 CPPA 作為簡化情境,說明未匹配電量在長期承購下可能涉及的商業量級。相關假設僅供情境分析,並不代表台灣企業平均採購規模、平均餘電比例或未來市場預測。
假設某企業為因應長期再生能源目標及供應鏈需求,簽訂每年 50 GWh 的長期 CPPA,並以每度新台幣 6 元作為示意性能源採購價格,年度名目承購金額約為新台幣 3 億元。若企業透過負載管理、不同再生能源組合及跨廠區配置提高匹配效率後,仍以 20% 作為示意性未匹配情境,則每年約有 10 GWh 未完成原訂轉供,對應名目承購金額約為新台幣 6,000 萬元。
考量中大型再生能源 CPPA 的長期承購特性,本文以 25 年作為示意契約期間。此一期限參考台灣大型離岸風電 CPPA 已出現約 20 年至 30 年的長期承購安排,取其區間中值作為分析基準,並不代表所有 CPPA 均採相同年期。若假設價格、發電量及未匹配比例於契約期間維持不變,在未考量折現、價格調整及其他契約條件下,25 年未匹配部分所對應的累積名目金額約為新台幣 15 億元。
表:中大型企業長期 CPPA 示意情境
| 項目 | 假設/公式 | 結果 |
|---|---|---|
| 年度 CPPA 採購電量 | 示意假設 | 50 GWh/年 |
| CPPA 能源採購價格 | 示意假設 | NT$6/kWh |
| 年度名目承購金額 | 50,000,000 kWh × NT$6/kWh | 約新台幣 3 億元/年 |
| 示意未匹配比例 | 示意假設 | 20% |
| 年度未匹配電量 | 50 GWh × 20% | 10 GWh/年 |
| 未匹配部分對應名目承購金額 | 10,000,000 kWh × NT$6/kWh | 約新台幣 6,000 萬元/年 |
| 示意 CPPA 契約期間 | 參考 20–30 年長期承購安排之區間中值 | 25 年 |
| 未匹配部分累積名目金額 | 新台幣 6,000 萬元 × 25 年 | 約新台幣 15 億元 |
註:20% 為依產業交流所反映之可能情境設定的示意性未匹配比例,並非台灣企業平均餘電比例或未來市場預測。25 年則參考台灣大型離岸風電 CPPA 已出現約 20 至 30 年的長期承購安排,取其區間中值作為示意契約期間,並非市場統一年期。實際結果將依企業負載、採購規模、能源組合、案場發電型態、契約條件及商轉時程而異;每度新台幣 6 元亦僅為示意性能源採購價格,不代表企業取得再生能源的完整成本。
此項試算並非將未匹配電量直接視為「市場損失」,而是說明其處理方式如何進入企業長期採購決策。若相關機制、環境屬性及成本缺乏足夠可預測性,企業可能將相關風險反映於承購規模、價格或契約條件。
這些決策也會影響開發商的售電安排與收入可預測性,並進一步連動專案投融資判斷。因此,餘電處理的市場意義,不只在於降低未匹配量,更在於提高長期採購與投融資的可預測性,支持企業再生能源採購與新增供給持續發展。
公私協作,逐步改善市場機制
餘電同時涉及企業採購契約、再生能源憑證、專案融資、輸配電成本與電力系統運作,本質上是一項跨制度、跨參與者的市場設計議題,因此難以由單一機制或單一參與者獨立處理。
行政院能源及減碳辦公室近期提出的公私協作思維,也呼應了這項特性。過去一段時間,相關政府單位、台灣電力公司及產業參與者,已就彈性分配、餘電憑證、跨時段電量處理及費率等議題進行多輪交流與研議,逐步將政策目標、企業需求、商業條件與電力系統運作限制納入同一討論框架。
SEMI Energy Collaborative 亦透過會員意見彙整與政策交流參與其中,將企業採購實務、專案商業條件與市場運作經驗帶入政策對話,協助不同參與者共同檢視實務問題,尋找兼顧市場效率、投資可行性、環境完整性與系統穩定的制度安排。
同時段月結,是重要的一步
2026 年 9 月 3 日,台電完成「綠電市場彈性分配試行計畫」及相關作業辦法修正,在既有試行架構下導入按時間電價時段進行月結媒合的機制,並將試行期間展延至 2028 年 9 月 30 日。此次調整代表台灣企業綠電市場在媒合與配置彈性上的一項階段性進展。修正後仍以原始 15 分鐘計量資料為基礎,將發、用電量分別彙整至尖峰、半尖峰、離峰及週六半尖峰四個時間電價時段,再於同一月份、相同時間電價時段內進行轉供量媒合與彈性分配。
表:綠電彈性分配機制的主要調整
| 面向 | 原有架構 | 調整後方向 |
|---|---|---|
| 底層計量資料 | 15 分鐘發、用電資料 | 仍以 15 分鐘資料為基礎 |
| 媒合方式 | 依既有時間匹配規則進行媒合 | 同月份、相同時間電價時段內進行月結媒合 |
| 時間電價時段 | — | 尖峰、半尖峰、離峰、週六半尖峰 |
| 分配模式 | 既有轉供安排 | 單一法人分配、售電業分配 |
| 主要目的 | 維持可追溯性與認列品質 | 在維持可追溯性的同時,提高媒合與配置彈性 |
| 試行期間 | 既有試行架構 | 展延至 2028 年 9 月 30 日 |
註:此次調整並未取消 15 分鐘計量,而是在既有計量基礎上,進一步導入同一時間電價時段內的月結媒合與彈性分配機制。
計畫同時保留「單一法人分配」與「售電業分配」兩種模式,使企業能在不同廠區、電號與負載型態之間更彈性地配置綠電,也讓再生能源售電業得以扮演電量整合與分配的角色。
其核心價值,在於維持電量可追溯性的同時,提高既有綠電的媒合與使用效率。較長的試行期間也為市場留下更多操作、驗證與調整空間,使相關機制得以依實務經驗持續精進。
餘電處理的下一步,不只是「消除餘電」
同時段月結有助於提高發、用電量的媒合彈性,但即使完成彈性分配後,發、用電曲線在不同時間仍可能存在差異。因此,下一步的焦點將進一步轉向未匹配電量如何處理,以及其所對應的環境屬性如何保存、辨識價值與有效運用。
在憑證制度方面,近期已有具體進展。2026 年 4 月,經濟部標準檢驗局提出《再生能源憑證實施辦法》部分條文修正草案,建議對未與台灣電力公司簽訂餘電購售契約的再生能源發電者,其餘電仍可取得再生能源憑證,未經使用或宣告的憑證並得讓與其他受讓人。
其後的政策研議亦朝「實體電能與環境屬性分別處理」的方向發展,包括由電力系統處理未完成原訂轉供的實體電量,並依實際餘電量研議核發相應憑證,再依契約關係安排憑證歸屬。其核心是將實體電量處理與環境屬性保存分開,使時間匹配未完成,不再必然意味著相關環境價值一併消失。
這並非降低既有轉供與憑證制度的可追溯性,而是在維持不同電量狀態可辨識的前提下,進一步研議未匹配電量所對應環境屬性的合理處理方式。
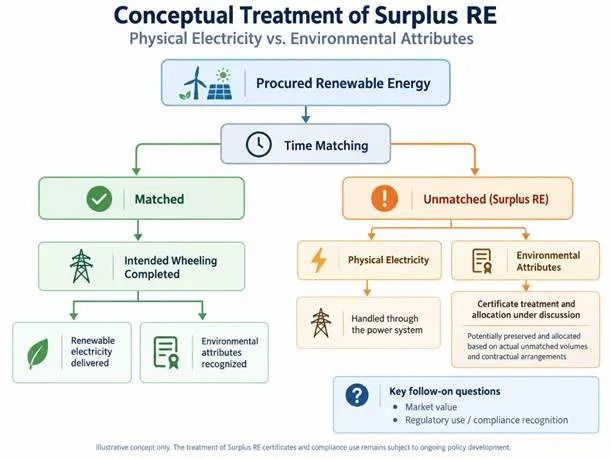
註:示意圖反映目前政策研議方向,並不代表所有餘電憑證之核發、交易或合規用途均已完成制度定案。
不過,即使後續制度允許餘電取得相應憑證,仍有兩個問題需要釐清。第一是市場價值:在 take-or-pay 契約下,企業付款義務通常不因最終匹配結果而改變;若未匹配部分主要保留環境屬性,其成本與價值結構可能不同於一般憑證交易,電能的時間價值與環境屬性價值仍待市場實務釐清。第二是制度用途:相關憑證未來如何識別,以及能否適用於國內溫室氣體盤查、碳費抵減或其他環境管理制度,仍需能源、憑證與環境主管機關進一步銜接認列規則。
至於跨時段未匹配電量,則可能需要其他市場工具。儲能是可能途徑之一,但其經濟性、交易方式與實際操作仍待市場驗證,因此更適合作為多元解方之一,而非單一答案。
市場效率之外,也需要成本的可預測性
餘電處理也牽涉電力系統為維持平衡、調度與輸配電運作所產生的費用。對產業而言,重點並非否定合理的使用者付費原則,而是清楚界定不同費率項目所反映的成本範圍與計價邏輯,並提高費率調整的透明度與可預測性。近期政策與產業討論亦開始將相關系統成本與既有轉供費率架構一併檢視,以尋求更清楚且可預期的收費安排。
這對長期 CPPA 尤其重要。企業的綠電採購通常建立在多年成本假設、總部核准與財務規劃之上,因此,合理反映系統成本與提高成本可預測性並不衝突。透明、漸進且可預期的費率架構,反而有助於企業、開發商與金融機構進行更長期的採購、投資與融資安排。
從市場匹配走向系統準備
討論餘電的下一步,也需要區分現階段的市場匹配問題與未來更高再生能源滲透率下的電力系統課題。本文所討論的 Surplus RE,核心是既有再生能源採購與轉供安排下的媒合、配置與環境屬性認列問題,並不等同於電力系統層級的實體電能過剩。
不過,隨著再生能源供給與新增用電需求同步成長,發、用電在時間與空間上的差異,也將提高對電力系統承接能力與彈性的要求。因此,現階段的市場匹配與未來的系統問題應有所區分,但仍需在長期能源轉型規劃中彼此銜接。
表:從現階段市場匹配到未來系統準備
| 現階段 Surplus RE 議題 | 更高再生能源滲透率下的系統議題 | |
|---|---|---|
| 核心問題 | 企業轉供、媒合與認列落差 | 發、用電在時間與空間上的系統性差異 |
| 性質 | 市場與制度匹配問題 | 實體電力系統問題 |
| 主要工具 | 媒合機制、彈性分配、憑證與契約安排 | 電網容量、變電設施、儲能與系統彈性 |
| 關注重點 | 提高既有綠電的使用與配置效率 | 支撐更高再生能源滲透率 |
| 不應解讀為 | 台灣已有太多再生能源 | — |
註:現階段的餘電議題,主要涉及既有採購與轉供安排下的市場媒合與認列問題,不應與電力系統層級的實體電能過剩混為一談。
BNEF 的近期分析指出,資料中心正成為全球新增電力需求的重要驅動來源,而穩定且充足的電網連接已成為大型資料中心選址的重要條件。隨著設施規模擴大,對電源供應、連接容量、變電設施與系統韌性的要求也同步提高。
台灣的能源轉型亦呈現相似的系統規劃需求。太陽光電與風力具有變動性,新增發電位置未必與新增負載重疊;AI、半導體與其他高科技產業的成長也正在改變既有用電型態。因此,未來政策除持續完善再生能源供給與交易制度,也需同步涵蓋電網容量、變電設施、儲能及其他系統彈性資源。
這類基礎建設需求,更適合被理解為供需型態改變後的必要演進,而非既有電網本身「出了問題」。正如數位經濟從傳統網路走向雲端、串流與人工智慧後,需要持續升級光纖、資料中心與網路容量;能源轉型同樣需要市場制度與實體電力基礎建設,因應新的發、用電型態持續演進。
因此,改善餘電處理著眼於現階段的市場效率;強化電網、儲能與系統彈性,則是在為更高再生能源滲透率做好下一階段準備。
一個重要里程碑,而不是終點
近期的制度進展,建立在政府、再生能源開發業者、企業用戶、公用事業及其他市場參與者多年累積的政策溝通與實務經驗之上。SEMI Energy Collaborative 過去一年多參與餘電議題的經驗也顯示,企業再生能源市場的成熟,必須同時考量企業採購、電量匹配、憑證認列、成本結構、電力系統運作與專案投融資等彼此連動的面向。
餘電機制改善的意義,不只是減少特定時段的未匹配電量,而是建立更清楚、可預測的處理方式,使企業、開發商與金融機構能更有效評估長期採購、專案收入與投融資條件。近期政府、台灣電力公司與產業持續就彈性分配、餘電憑證、跨時段處理及相關費率共同研議,也為市場累積實務經驗,並為後續制度調整提供基礎。
這仍是階段性成果。從餘電所對應的電能與環境屬性價值、憑證合規認列與跨時段處理,到更高再生能源滲透率下的系統準備,仍有若干課題需要透過實際運作與跨部門協調持續驗證。
對 SEMI Energy Collaborative 而言,下一步是持續將產業需求、國際市場發展與台灣能源轉型條件帶入同一對話框架,協助不同參與者尋找可執行的共同路徑。這項里程碑不是終點,而是下一階段市場發展的起點。最終,我們所追求的,不只是讓企業「買得到綠電」,而是建立一個讓綠電買得到、用得好、成本可預測,並能支持企業投資與再生能源供給持續擴大的市場。
致謝
本文所討論的餘電議題與相關制度發展,建立在政府、產業、研究機構及其他市場參與者長期交流與實務累積的基礎上。
SEMI Energy Collaborative 誠摯感謝行政院、行政院能源及減碳辦公室、經濟部、經濟部能源署、經濟部標準檢驗局、台灣電力公司、SEMI 綠能暨永續發展聯盟(GESA)、台灣綠能公益發展協會,以及 Energy Collaborative 會員企業,在政策交流、技術討論、市場實務分享與制度研議過程中所提供的寶貴意見與協助。
同時,特別感謝中華經濟研究院綠色經濟研究中心王京明博士及陳中舜博士,在本文研擬過程中,就相關研究、政策脈絡與市場發展提供專業意見與交流。
這些跨領域的長期交流,深化了對企業需求、政策目標與電力系統實際運作的共同理解,也持續支持台灣企業綠電市場的制度改善與成熟發展。
主要參考資料:
- 2026 年 9 月 4 日 Energy Collaborative Forum:行政院能源及減碳辦公室、RE100 及 BloombergNEF 專題簡報;本文所引 2016–2025 年再生能源發電占比資料來自行政院能源及減碳辦公室簡報。
- 經濟部標準檢驗局,2026 年 4 月 10 日《再生能源憑證實施辦法》部分條文修正預告。
- SEMI Energy Collaborative 與相關產業代表、政府機關及台灣電力公司之政策交流,以及作者綜合整理。
- 台灣電力公司,〈綠電市場彈性分配試行計畫及綠電市場彈性分配試行計畫作業辦法〉,最新版修訂條款。
- Ørsted,2025,Greater Changhua 2b & 4 Offshore Wind Farms 相關官方專案資料;該案採 20 年固定價格 CPPA 長期承購安排。
- Northland Power,2026,Hai Long Offshore Wind Project 相關官方公告;公布 30 年長期 CPPA 安排。
- U.S. Environmental Protection Agency, Renewable Energy Certificates (RECs);REC 於每 1 MWh 再生能源電力發電並送入電網時產生,且可與實體電力分別交易。
- Ofgem, Renewable Energy Guarantees of Origin (REGO) – Guidance for Generators, Agents and Suppliers;每 1 MWh 合格再生能源發電量核發 1 張 REGO,核發後可與實體電力合併或分別交易。


