downloadGroupGroupnoun_press release_995423_000000 copyGroupnoun_Feed_96767_000000Group 19noun_pictures_1817522_000000Member company iconResource item iconStore item iconGroup 19Group 19noun_Photo_2085192_000000 Copynoun_presentation_2096081_000000Group 19Group Copy 7noun_webinar_692730_000000Path
移至主內容
Default Banner Image

Business and Markets

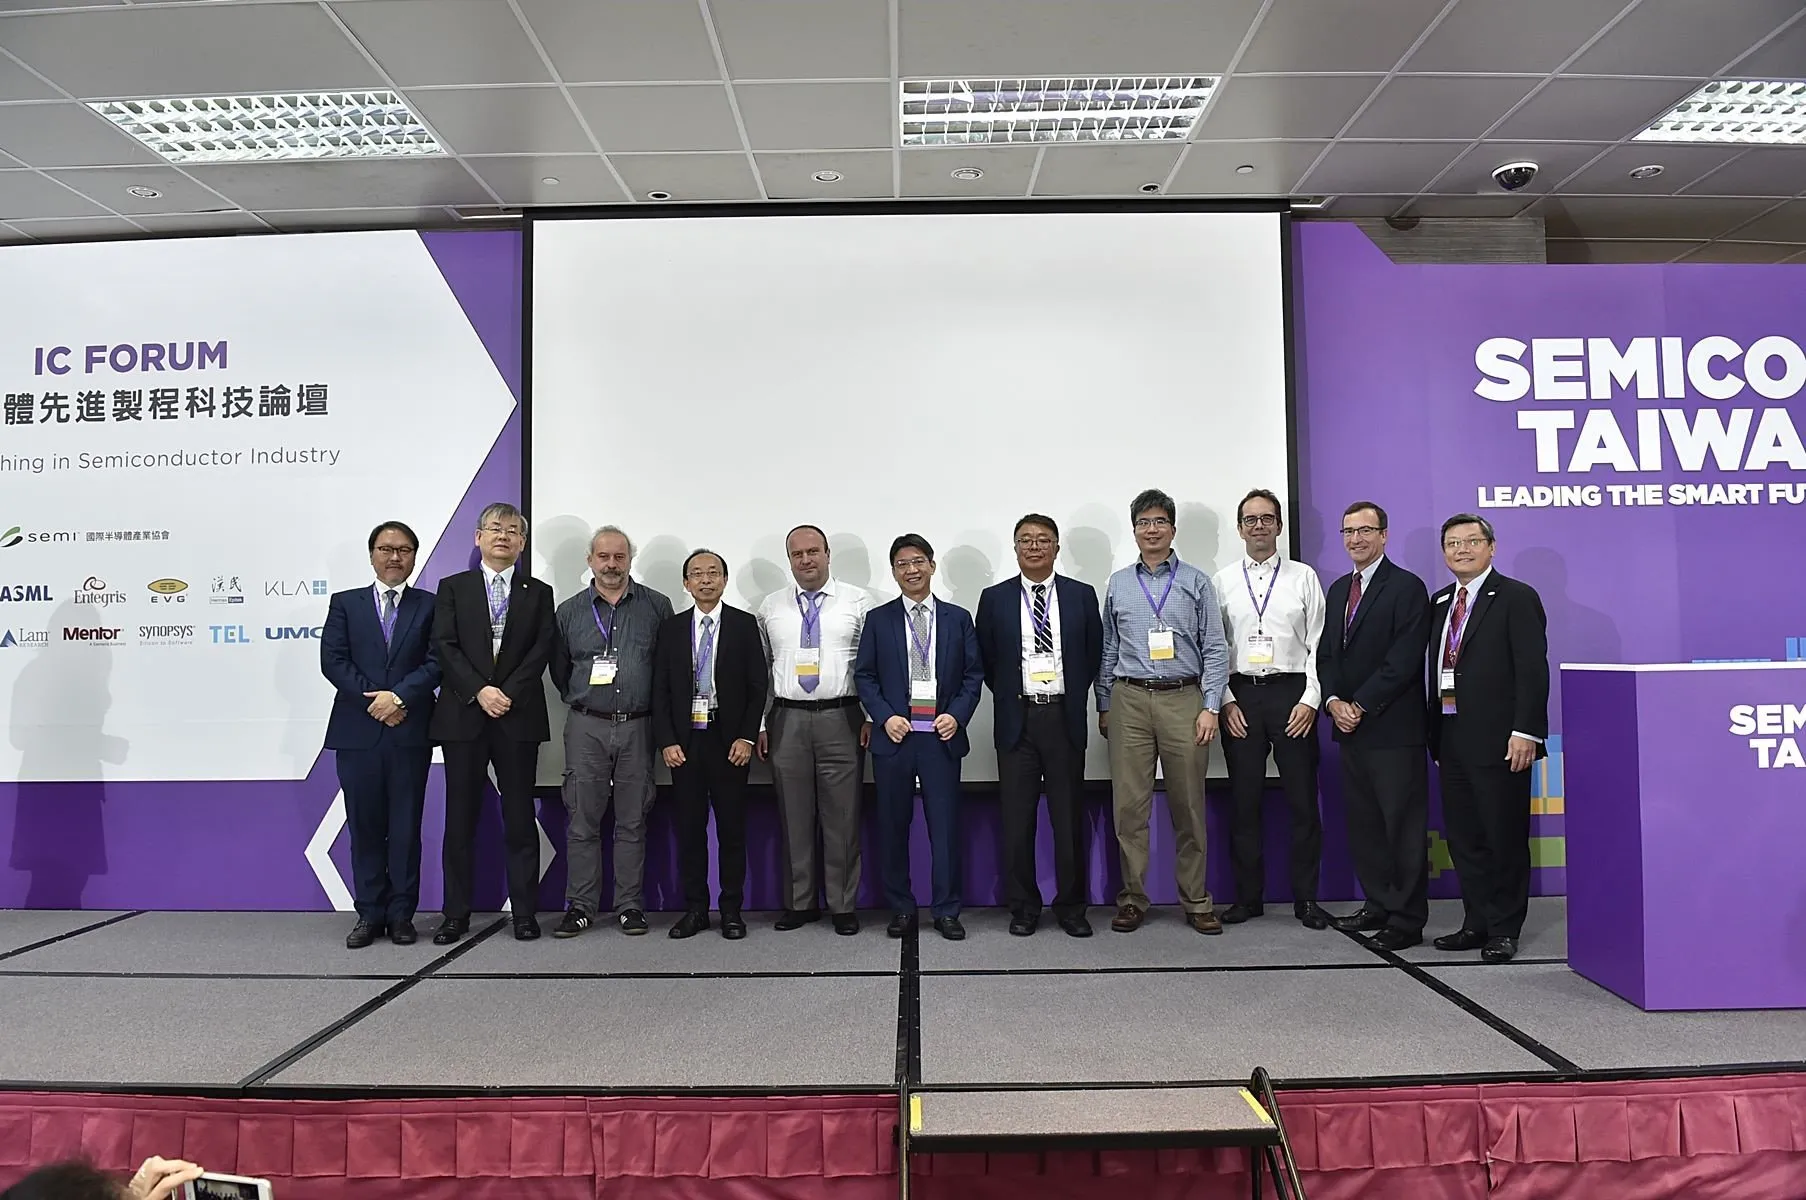
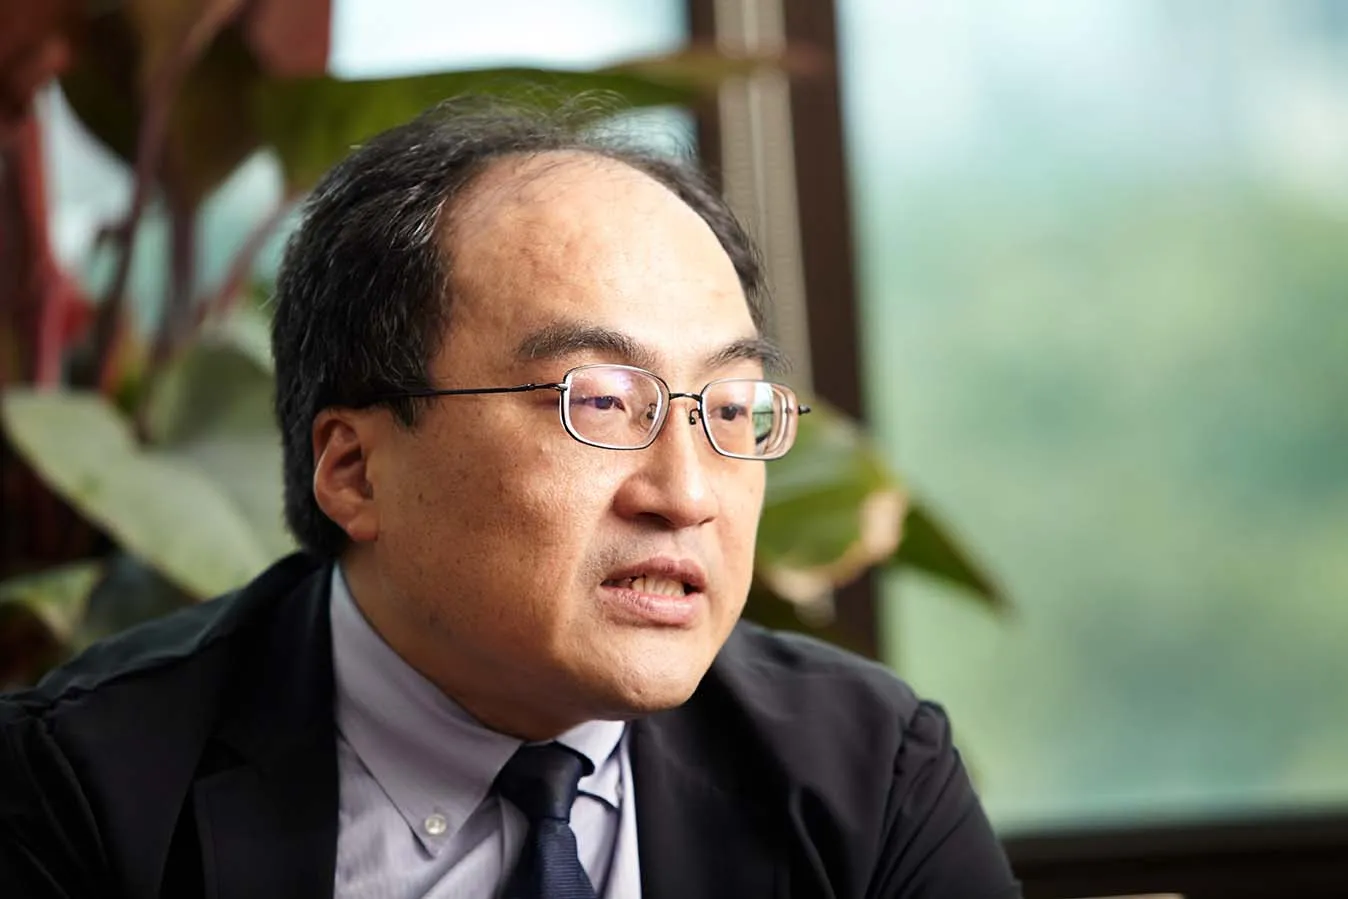
SEMICON Taiwan 2019半導體先進製程科技論壇會後花絮報導 半導體製程不斷向個位數奈米節點推進,製程的複雜度及不確定性也呈指數增加,各家業者不僅在材料、製程設備、晶片架構上不斷面臨新的挑戰。為了順利推動製程技術向前推進,從導入雲端運算、採用新的材料,至搭配的機台與精準控制製程參數,產業鏈中的各個成員無不與時俱進地推出新解決方案,以匯集成驅動產業向前邁進的動能。 (圖說1) 由左至右分別為:左1、科林研發(Lam Research)副總經理劉興凱、東京威力科創(TEL)副總經理稲垣直樹、新思科技(Synopsys)資深經理Hans-Jürgen Stock、台積電副總黃漢森、明導國際技術研發部領導工程師Ruben Ghulghazaryan、台積電處長林進祥、科林研發(Lam Research)副總經理潘陽、微軟全球團隊合作夥伴硬體工程師Derek Chiou、ASML亞太區策略行銷資深總監Boudewijn Sluijk、Entegris技術長James O'Neill、住程科技總經理周雷琪 記憶體/邏輯整合為3D IC重頭戲  科技產業對運算效能的追求仍未見到盡頭,這也意味著晶片製造商必須提出新的解決方案,來提高晶片的運算效能。 台積電副總裁黃漢森(圖2)指出,3D IC是提高晶片運算效能的方案之一,特別是邏輯與記憶體的進一步整合,將可帶來效能提升、功耗降低等優勢。黃漢森預期,SoC與記憶體整合會越來越普遍,因為AI的發展,深度學習的運算需要使用大量記憶體,以便進行訓練與推論。台積電的CoWoS (Chip on Wafer on Substrate)將邏輯晶片和DRAM放在矽中介層(Interposer)上,再封裝於基板上,以降低延遲跟處理器存取記憶體的功耗。 (圖2)台積電副總黃漢森指出,3D IC是提高晶片運算效能的方案之一,透過邏輯與記憶體的進一步整合,將可帶來效能提升、功耗降低等優勢。 展望未來,與處理器晶片整合在同一個封裝中的記憶體,需有幾個特點:隨機存取(Random Access)、非揮發性(Non-Volatile)、寫入前不抹寫(No Erase Before Write)、可與處理器整合(On-chip Integration)。能滿足這些條件的記憶體有STT-MRAM、PCM、RRAM、CBRAM與FERAM等新世代記憶體,其後續發展值得關注。 因應3D趨勢 材料/設備必須同步升級 而面對晶片走向3D結構的發展趨勢,英特格(Entegris)從材料創新的角度,分享提高產量和可靠性的整體解決方案。該公司技術長James O'Neill (圖3)提到,半導體產業不僅在封裝層面走向3D結構,連晶片內部也開始朝3D發展。從NAND、DRAM到邏輯電路,現在半導體業界最先進製程所使用的設計架構,基本上都是立體結構,這使得深寬比(Aspect Ratio)成為非常重要製程能力指標。 (圖說3) Entegris技術長James O'Neill從材料創新的角度分享,半導體產業不僅在封裝層面走向3D結構,晶片內部也開始走向立體,「深寬比」因此成為重要製程能力的指標。 然而,越來越極端的深寬比,也使得半導體的生產複雜度跟製程步驟增加,半導體材料的用量也隨之上升。這意味著半導體材料必須更易於使用,加工所需時間必須更短,才能滿足半導體製造商的需求。在此同時,半導體業者對材料的純淨度要求,也隨著線寬越來越窄而逐漸提升。半導體材料中的任何雜質,都可能成為晶圓生產良率的殺手。 科林研發(Lam Research)副總裁潘陽(圖4)也認同,先進製程走向3D結構,將是不可擋的趨勢,FinFET的下一步發展,將是環繞式閘極(Gate All Around, GAA)架構。GAA可提供更好的電性控制與更低的斷電流,但在生產過程中,也需要使用更精密的原子層蝕刻(ALE)跟原子層沉積(ALD)技術,以及相對應的材料。 (圖說4) 科林研發(Lam Research)副總裁潘陽認為FinFET的下一步發展,將是可提供更好的電性控制與更低的斷電流的環繞式閘極(GAA)架構。 值得注意的是,除了電晶體結構走向垂直發展外,IC封裝本身也開始朝3D堆疊的方向前進,這使得接合(Bonding)跟晶片內的電源網路面臨許多挑戰。而這些挑戰最終還是要回歸到材料跟設備層面,才能予以解決。 EV Group表示,由於電晶體結構跟IC封裝都朝向垂直發展,為晶片供電的電源網路(PDN)布線勢必要移到背面,也就是Backside PDN。 以往晶片的金屬層(又稱BEOL)都是生長在晶片正面,晶片運作所需的電力跟晶片內部的訊號互聯,都是靠BEOL來連線。但隨著晶片設計變得更複雜,把訊號跟電力都放在BEOL上,將使得本來就很難微縮的BEOL更難追上電晶體微縮的速度,白白浪費寶貴的晶片面積。在此情況下,把訊號跟電源分開,把電源網路移到晶片背面,將成大勢所趨。 這又會帶出另一個問題--如何實現金屬接合,這也是3DIC封裝目前正面臨的挑戰。EV Group認為,要解決這個問題,必然要導入混合接合(Hybrid Bonding)技術,也就是在既有的接合技術外,再採用直接接合(Direct Bonding)技術,才有機會達成目標。 微影技術走向EUV 相關配套逐漸到位 至於在微影製程方面,EUV技術與相關配套已經逐步到位。ASML亞太區策略行銷資深總監Boudewijn Sluijk(圖6)說,自2006年首次提供極紫外線(Extreme Ultraviolet, EUV)微影工具以來,ASML一直致力於通過增加能源功率,改善系統正常運行時間和可靠性以及加強成像和疊加性能。EUV是使用通稱極紫外線之極短波(13.5nm)光線的微影技術,能夠加工至既有ArF準分子雷射光微影技術不易達到之20nm以下精密尺寸。 (圖說6) ASML亞太區策略行銷資深總監Boudewijn Sluijk分享EUV能加工至既有ArF準分子雷射光微影技術不易達到之20nm以下精密尺寸。 伴隨著EUV的導入,相關的缺陷模擬工具也已經到位,讓半導體製造商得以準確預測EUV世代可能出現的新缺陷。新思科技(Synopsys) LTG Look-ahead資深經理Hans-Jürgen Stock(圖7)表示,EUV雖然能有效提高曝光解析度,但因為其光子能量高達93 eV,比約5eV的光阻材料分子結合能高得多,因此光阻材料在EUV的照射下,會產生化學變化,並釋放出酸性物質,造成隨機缺陷產生。所幸,目前學研界已經發展出有效的預測模型,讓半導體業者得以藉由模擬來預測這類瑕疵的出現機率跟分布。 (圖說7)新思科技(Synopsys)資深經理Hans-Jürgen Stock表示,EUV易造成隨機缺陷產生,所幸相關的缺陷模擬工具已經到位,讓半導體製造商得以準確預測EUV世代可能出現的新缺陷。 但也因為EUV會引發隨機缺陷,加上需要很大的曝光劑量,因此其生產效率一直是個問題。東京威力科創(Tokyo Electron)副總經理稲垣直樹(圖8)認為,EUV或將為光學微影技術的終點。選擇性沉積或自動對準技術,短期內將扮演輔助EUV克服其缺點的角色,但若將時間拉長一些,這類技術將成為光學微影跟積層製造(Additive Manufacturing)之間的橋接者,如SAB,SAGC和FSAV。 (圖說8) 東京威力科創(TEL)副總經理稲垣直樹認為,選擇性沉積或自動對準技術,短期內將扮演輔助EUV克服其缺點的角色。 數據分析/機器學習角色更形關鍵 隨著半導體製程線寬變得越來越小,數據模型的建構跟資料分析,對生產良率的幫助也變得更為明顯。科磊(KLA)資深應用工程師洪東徹(圖9)指出,在製程越來越複雜的情況下,如果要確保生產良率,製程參數的匹配跟監控將變得越來越重要。 以3D NAND為例,其蝕刻製程的參數控制,特別是溫度,就會對良率有很大的影響。因此,KLA在自家的新機台中,在製程控制工具的發展上做了許多努力,可以對晶圓溫度等重要參數進行更精密的製程控制,達到更好的參數匹配。這些數據分析工具對於快速提高產量至關重要。 (圖說9) 科磊(KLA)資深應用工程師洪東徹指出,在製程越來越複雜的情況下,如果要確保生產良率,製程參數的匹配跟監控將變得越來越重要。 機器學習和前饋神經網路則為高級沉積製程所需的高精度模型建模打開了一條新的路徑。明導(Mentor)技術研發部領導工程師Ruben Ghulghazaryan(圖10)說明,神經網路由人工的神經元數據處理元素層組成,其中包含一個輸入層,幾個隱藏的處理層和一個輸出層,各層之間具有加權連接。訓練神經網路意味著找到權重值,以連接最適合訓練和驗證數據的網路層。 (圖說10) 機器學習和前饋神經網路為高級沉積製程所需的高精度模型建模另闢新徑。明導國際技術研發部領導工程師Ruben Ghulghazaryan說明,訓練神經網路意味找到權重值,連接最適合訓練和驗證數據的網路層。 明導提出了一種基於神經網路的全晶片沉積模型,用於預測CMP建模後的沉積輪廓,可適用於HDP-CVD、SOD、FCVD和eHARP製程。 半導體製造為雲端帶來新商機 大廠投入硬體自製行列 半導體研發跟生產線運作,背後都需要強大的運算能力支撐,但每家半導體廠的IT資源跟預算都是有限的,自家建置的機房越來越難以滿足沉重的運算需求。因此,半導體廠逐漸將資料上傳雲端,以加速產品的設計和上市時間。 這個趨勢為雲端服務供應商帶來新的機會與挑戰。微軟全球團隊合作夥伴硬體工程師Derek Chiou (圖11)指出,FPGA能夠提升軟體定義網路(SDN)效能,同步協助深度神經網路(DNN)降低延遲並提高傳輸速率。 (圖說11) 微軟全球團隊合作夥伴硬體工程師Derek Chiou指出,FPGA能提升SDN效能,同步協助DNN降低延遲並提高傳輸速率。 除了提出新的網路架構外,微軟同時也投入開發自家的客製化晶片硬體,以提高自家雲端機房的運算效能,如Project Zipline以及和博通(Broadcom)合作開發的Corsica晶片。Corsica與Project Zipline本質上是一樣的,但Project Zipline是以FPGA作為硬體平台,Corsica則是以ASIC作為硬體平台。 大數據/AI帶動記憶體內運算架構興起 除了把電晶體做得更小,改善晶片的功耗跟運算效能外,由於許多大數據分析 跟機器學習應用的效能瓶頸與功耗來源,都跟記憶體與處理器之間的資料搬移有關,因此,直接在記憶體內進行運算,或是盡可能讓記憶體跟邏輯電路之間的距離縮短,已成為目前資訊科學界的熱門話題。而這就會牽涉到嵌入式非揮發性記憶體(eNVM)。 聯電技術總監David Uriu(指出,由於NVM的工作原理,使得這類記憶體所使用的製程,很難像邏輯電路般一直微縮下去。因此,eNVM製程以往都被視為成熟製程。但因為機器學習跟大數據的竄起,加上記憶體內運算(In-memory Computing)的概念被提出,使得這些看似成熟的製程,有機會在性能/功耗上跟採用最先進製程的處理器媲美。 針對低成本市場,聯電提供的eNVM製程為eFlash跟SONOS,使用55/40奈米製程;針對中高階市場,則可提供基於28/22奈米的eFlash跟ReRAM製程。 量子運算將成顛覆性創新 就跟記憶體內運算一樣,鋒頭正健的量子運算也是近年來才開始廣泛受到討論的運算架構創新,其發展路徑跟追求線寬微縮的傳統先進製程典範不同,但同樣值得半導體業界關注。 Imec指出,量子運算有望實現電子運算技術的第二次革命,但目前還僅止於小規模實驗階段,大規模量子運算和量子霸權(Quantum Supremacy)出現的時間點仍難以捉摸。 即便如此,imec已經投入許多資源在發展量子運算技術。imec同時投入矽基量子運算與超導量子運算兩種量子運算的發展,矽基量子運算有龐大且成熟的半導體產業鏈支持,理論上可以把量子位元(Qubit)微縮到跟電晶體一樣的尺寸,超導量子運算則沒有那麼大的微縮潛力,或只能縮小到數百微米,但由於一樣可以在矽晶圓產線生產,因此也有不小的發展潛力。 唯有各產業鏈環節共同研發創新,才能確保半導體先進製程持續演進。SEMI將繼續偕同IC委員會,藉由定期會議及技術論壇,匯聚相關領域專家,共同推動合作與交流,讓台灣的技術能量能持續在國際上扮演舉足輕重的角色。更多IC委員會相關的活動,請至SEMI官網查看。
Read More
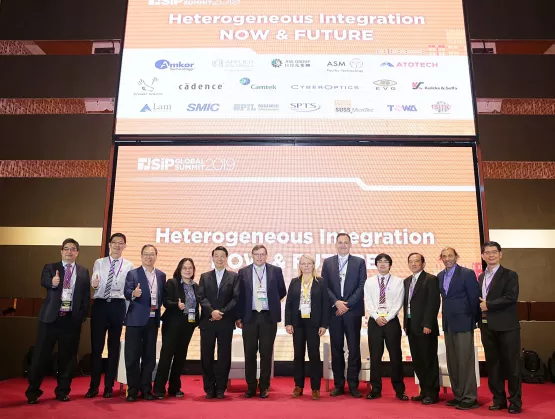
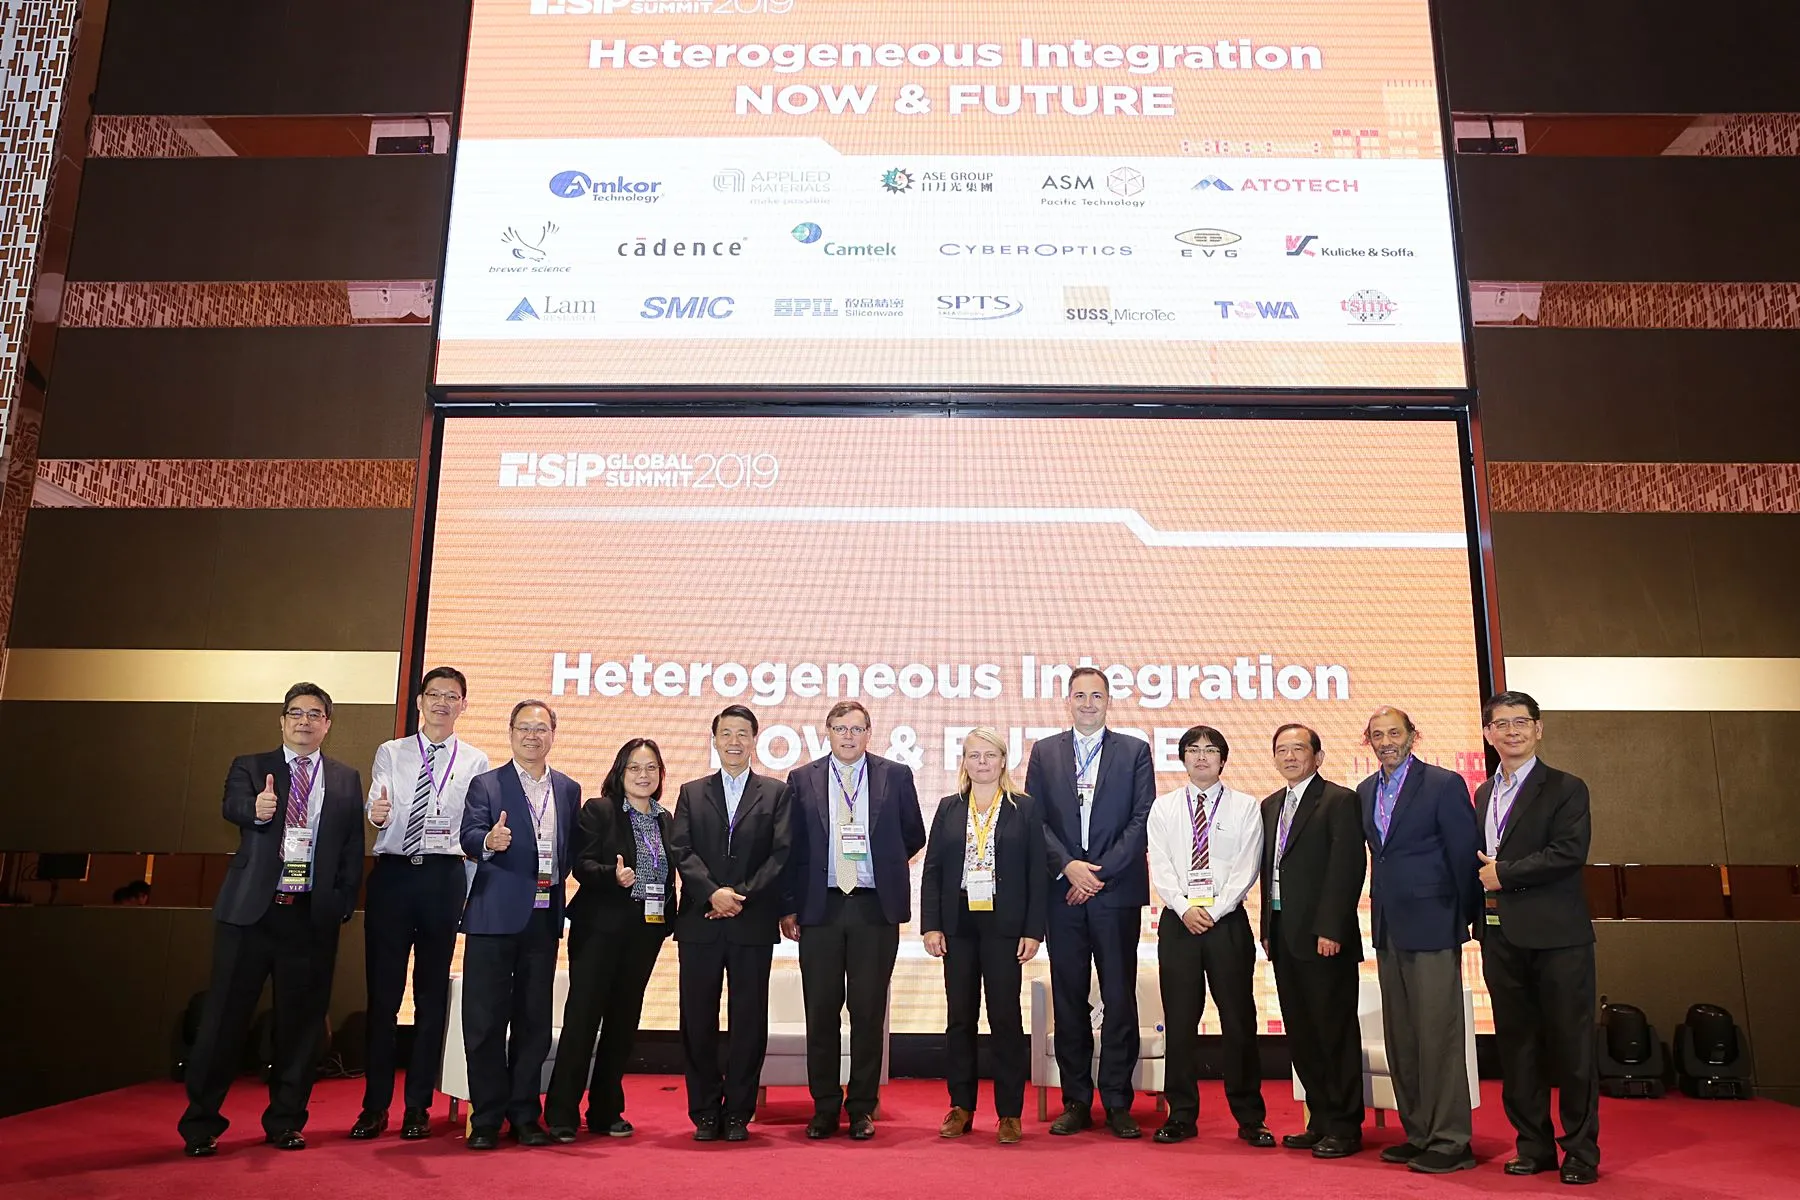
SiP Global Summit 系統級封測國際高峰論壇會後花絮報導 人工智慧(AI)與5G將成為推動半導體未來十年成長的重要動能,為了提供更高的運算效能,處理器核心數量以及其所搭配的快取記憶體容量、I/O數量都呈現指數型暴增。這些發展使得IC設計業者即便使用最先進製程,也很難把晶片尺寸變得更小。不僅如此,如果按照傳統設計方法,晶片面積還越來越大,在某些極端狀況下,甚至還出現一片12吋晶圓只能生產十多顆,甚至不到十顆晶片的情況。如果再把良率因素考慮進去,採用這種設計方法製造出來的晶片,單顆成本恐將突破新台幣100萬元,這顯然不是晶片設計業者跟客戶所能夠接受。 除前段製程微縮越來越困難外,5G對高頻寬、低延遲與大量連線的要求,使得通訊晶片必須要有更高的整合度,才能滿足5G提出的效能標準,再加上絕大多數物聯網裝置都有嚴格的成本、功耗與外觀尺寸限制,通訊晶片業者如果不想辦法利用先進封裝技術,把更多通訊元件、甚至天線整合在單一封裝內,形成完整的微型通訊模組,將難以滿足應用市場需求。另外,為滿足AI人工智慧晶片所需要的高速運算能力,將一顆SoC設計切割成Chiplet,再用先進封裝技術提供的高密度互聯將多顆Chiplet包在同一個封裝體內,將是未來的發展趨勢,而這個趨勢也會讓原本使用不同工具鏈跟設備的前後段半導體製程,變得越來越相似。 同質/異質整合攜手 共同因應AI與5G挑戰 AI跟5G正好代表著兩種看似截然不同,但其實異曲同工的半導體產業發展方向—同質整合(Homogeneous Integration)與異質整合(Heterogeneous Integration)。而且在許多情況下,這兩種整合其實是同時並存的。 針對同質整合,台積電研發副總經理余振華(圖1)表示,不管是依循摩爾定律(Moore’s Law)的道路進行製程微縮,抑或是採用先進封裝技術,把不同晶片整合在同一個封裝體內,客戶追求的目標永遠都一樣—用更低的成本來實現電路功能。因此,除了製程微縮之外,如果有其他技術選項可以達成這個目標,客戶當然會樂於採用。而同質整合跟異質整合之所以興起,就是因為這兩種先進封裝技術,能夠有效降低成本。 (圖1) 台積電研發副總經理余振華表示,為協助客戶降低晶片生產成本,同質/異質整合並用將是未來的發展方向。 同質整合通常應用在處理器或邏輯晶片上,這類晶片為了提供更高的效能,滿足AI運算需求,不僅核心數量越來越多,核心旁邊配置的快取記憶體容量也跟著變大,I/O的需求也跟著暴增。如果繼續採用傳統SoC的設計思維,不把這類大型晶片切割成多顆小晶片,再用先進封裝技術整合起來,其生產良率會受到極大影響。 另一方面,把SoC按照功能進行切割,也有助於實現IP重複利用,並且讓設計最佳化。一顆SoC裡面,其實有很多電路不適合用最先進的製程技術生產,例如記憶體、I/O跟其他與類比/混合訊號有關的功能電路。與其將所有功能都整合在一顆晶片上,把這些電路功能切割開來,用性價比更高的製程來生產,反而更具經濟效益。這個觀念就是所謂的異質整合。 同質整合搭配異質整合的案例很多,台積電也已經有許多客戶成功開發出這種採用混和架構的產品,例如賽靈思(Xilinx)的高階FPGA,一方面使用同質整合,把一顆大型晶片切割成多顆小晶片,再利用CoWoS整合;另一方面,該公司的FPGA旁,還有多顆HBM記憶體,同樣利用CoWoS進行整合,以獲得更大的記憶體頻寬。 不過,由於CoWoS的成本高昂,在很多情況下已超過客戶可接受的門檻,因此成本相對低廉,但效能較低的InFO,獲得更廣大的客戶群青睞。此外,InFO的結構還在持續進化,且目前台積電InFO的線寬/間距(L/S)已經可以做到2/2微米;在實驗室裡面,甚至已發展出1/1微米以下的技術,且層數還在持續往上疊加,因此InFO家族的性能正在逐漸逼近CoWoS,也開始有網通晶片廠開始使用InFO。 至於在CoWoS方面,由於矽中介層(Si-interposer)的成本偏高,因此台積電3DIC處長鄭心圃透露,該公司內部也在發展以有機材料取代矽中介層的CoWoS,盼藉此提供客戶更多選擇。 除了成本考量外,從技術角度來看,IC設計者未來在開發新晶片時,也必然要導入同質/異質整合。聯發科副處長邱寶成(圖2)就指出,雖然先進製程可以做出更小的電晶體,但功率密度並未跟著電晶體縮小而下降。 (圖2) 聯發科副處長邱寶成認為,藉由先進封裝實現同質/異質整合,可有效協助設計者降低晶片的功率密度。 以聯發科目前功率密度最高的晶片為例,其功率密度可達380W/平方公分。用電熨斗做為比較生活化的比較基準,大家都知道電熨斗很燙,但其實電熨斗的功率密度只有10W/平方公分,由此可見功率密度對晶片設計業者帶來的挑戰是多麼艱鉅。 把晶片設計適當分割開來,不只可帶來良率提高,成本下降的經濟效益,對於降低功率密度也有幫助。不過,由於AI、5G應用對晶片效能跟I/O數量的需求很大,IC設計者不希望在這方面有所妥協,因此聯發科非常樂見各種更先進的互連封裝技術出現,讓晶片設計業者可以有更多選擇空間。 實現Chiplet願景 打造生態系統最迫切 針對Chiplet概念,加州大學洛杉磯分校(UCLA)特聘教授Subramanian Iyer(圖3) 進一步闡釋,這是一種彌補摩爾定律的設計理念。 雖然半導體製程持續進步,讓晶片上的電路越來越細微,但我們可以很容易觀察到,為了解決更複雜的問題,晶片設計業者在晶片上整合了更多運算核心、更大的快取記憶體,結果就是晶片的尺寸不僅沒有縮小,反而還越來越大。此外,為了實現更高的運算吞吐量,先進晶片中I/O所占的面積跟消耗的功率,也比以往更多。 晶片尺寸變大,最直接的衝擊就是生產良率降低。如果能將晶片設計合理地切割成許多小Chiplet,再透過先進封裝把這些Chiplet整合在一個封裝體內,晶片的生產成本會比用單一SoC低廉,且未必會在封裝尺寸上犧牲太多。 當然,先進封裝會帶來許多新的技術挑戰,例如機構可靠度、時脈分布、電源分配、互連線路如何實作等,但根據目前的技術發展狀況,這些都是可以克服的。 (圖說3) 加州大學洛杉磯分校(UCLA)特聘教授Subramanian Iyer解釋,將大尺寸晶片切割Chiplet再整合進同一封裝體,可解決良率及成本問題。 其實,異質整合並不是全新的概念,是因為矽晶片開始被當作封裝材料運用,開啟了更多可能性,例如Chiplet,才開始引起產業界的大量關注。展望未來,如果生態系統配合到位,要把資料中心所需要的功能都整合在一片晶圓載板上,也不是不可能。 然而,建構生態系統就是Chiplet目前所面臨的最大挑戰。因為採用Chiplet設計,意味著生態系統內的所有廠商都必須通力合作,並適度調整自己的商業模式,才有可能克服因為採用Chiplet所帶來的技術挑戰。 研究機構Yole Developpement首席分析師Santosh Kumar(圖4)也指出,在5G跟AI的帶動下,市場對先進封裝技術的需求將出現明顯成長,從2018到2024年間的複合年增率(CAGR)將高達8.2%,遠優於其他傳統封裝的2.4%。Yole對先進封裝的定義包含了嵌入裸晶(Embedded Die, ED)、扇入式晶圓級封裝(Fan-in WLP)、覆晶(FC)封裝、扇出式(FO)封裝與矽穿孔(TSV)。 不過,先進封裝的市場規模雖然快速成長,供應鏈的關係也會變得比以往更複雜。截至2018年為止,OSAT業者還是先進封裝最主要的供應者,但IDM跟晶圓代工廠已經拿下近4成市場。展望未來,許多EMS/ODM公司將會進入傳統封裝領域,例如Jabil、鴻海等;基板/PCB跟晶圓代工業者則會分食部分先進封裝的市場大餅。因此,OSAT廠商必須學會更靈活地因應新的產業環境。 (圖說4)Yole Developpement首席分析師Santosh Kumar指出,在5G跟AI的帶動下,市場對先進封裝技術的需求將出現明顯成長。 OSAT展現先進封裝實力 面臨全新的市場挑戰,封裝業者也已經做好因應準備。對封裝廠來說,因應未來的競合局面,關鍵武器有二,一是提供多樣化的技術選擇,二則是更有競爭力的成本結構。 日月光資深副總陳光雄(圖5)表示,5G跟AI將是未來帶動半導體產業成長的重要引擎,而且會進一步拓展半導體應用的觸角。對OSAT廠而言,這意味著新的客戶族群,以及新的封裝技術需求。 近幾年日月光在封裝技術多樣化上面下了許多功夫,除了一般常聽到的2.5D、3D封裝之外,還有許多針對垂直應用設計的封裝方案,例如針對5G毫米波的整合天線封裝(AiP)、針對電源管理設計的電源SiP,還有專為整合生物感測器、指紋感測器的感測器模組封裝,以及汽車電子元件專用的封裝等。 (圖說5) 日月光資深副總陳光雄直言,AI及5G的發展,將對專業封測業者帶來新的商業模式。 力成副總經理方立志(圖6)則指出,除了多角化的技術布局外,對封裝廠而言,如何降低成本,增加客戶的設計彈性也很重要。在降低成本方面,先進封裝最大的成本風險因子其實是把故障的晶片跟正常的晶片封裝在一起,結果得到無法正常工作的模組。這點在晶圓對晶圓(Wafer to Wafer, W2W)封裝上尤其明顯,因為沒辦法事先鎖定KGD、剔除故障晶片。 因此,如果產品中會使用到非常昂貴的晶片,Chip Last的封裝流程才是比較合理的選擇,因為封裝之前可以對晶片進行詳細檢測,鎖定KGD。 除了用流程來降低成本外,面板級封裝(Panel Level Packaging, PLP)也是OSAT廠降低成本的利器。相較於晶圓級封裝,面板級封裝可以有更高的量產效率,從而降低封裝的成本。 L/S迅速微縮 封裝難度/可靠度挑戰大增 其實,把時間往回推一年,在2018年的系統級封測高峰論壇上,除了CoWoS之外,業界能提供的扇出(FO)封裝技術,L/S大多還只能做到10/10微米,但一年之後,2/2微米已經成為新的標準,而且RDL的層數已經迅速推進到4P5M(四層有機聚合物,五層金屬層)。由此可見晶片客戶跟半導體製造業者對先進封裝技術的強烈需求。 (圖說6) 力成副總經理方立志指出,先進封裝最大的成本風險因子其實是把故障的晶片跟正常的晶片封裝在一起,結果得到無法正常工作的模組。 然而,更細的互連線路、更多層數的立體堆疊,不僅需要新的材料跟製程設備,也使得封裝的生產良率、可靠度面臨更嚴苛的挑戰。有鑑於此,材料、設備商紛紛推出新一代材料或製程設備機台,如Atotech、Brewer Science、EV Group、K S、Lam Research、SPTS、Smoltek、SÜSS MicroTec、千住金屬(SMIC)等。這些廠商提供的解決方案,讓台積電、日月光、力成跟艾克爾(Amkor)等前後段業者得以將先進封裝推向量產。 而在確保生產良率跟封裝可靠度方面,檢測(Inspection)與計量(Metrology)廠商如Camtek、Cyberoptics等,也針對各種先進封裝推出新的解決方案。事實上,由於先進封裝興起的緣故,檢測與計量在封裝領域所扮演的角色,將比過去更為關鍵。 由於先進封裝涉及多晶片整合,如果半導體製造商沒有在封裝前先對個別晶片進行完整檢測,鎖定Known Good Die(KGD),再進行Die to Wafer(D2W)或Chip to Wafer(C2W)整合,將會把Bad Die跟其他Good Die封在一起,最後得到無法正常運作的元件,並蒙受巨大的經濟跟良率損失。由此可知,檢測與計量在後段製程的重要性將越來越高,而這也會使封裝廠的產線設計跟運作流程變得越來越像前段廠。 從SoC走向Chiplet EDA工具支援至關重要 除了材料跟設備機台外,由於先進封裝變得越來越複雜,因此封裝設計者很難再用現有的設計工具來完成先進封裝設計。明導(Mentor)亞太區技術總監李立基(圖7)就指出,在一個封裝只有幾百個I/O的時代,封裝設計者還有可能用試算表(Spreadsheet)來規畫I/O,但在動輒數千甚至上萬個I/O互連的先進封裝設計中,這種方法不僅太耗時,而且出錯的機率很高。 (圖7) 明導國際亞太區技術總監李立基認為,未來後段封裝設計的EDA工具,將越來越接近前段IC設計用的EDA工具。 基於資料庫的互連設計,還有設計規則檢查(DRC),都將成為先進封裝設計的標準工具。此外,以往封裝業界習慣使用的Gerber檔格式,在先進封裝時代也必須改成GDSII檔格式。整體來說,封裝業界所使用的工具,都會變得越來越像前段Fab跟IC設計者所使用的工具。 另一方面,在晶片設計端,為了把SoC拆解成Chiplet,EDA工具也必須跟著大翻新。而且不僅是RDL Netlist、線路布局(Place Route)的工具需要更新,設計人員還需要更多設計模擬工具來解決多晶片所衍生的電源一致性(PI)、訊號一致性(SI)、電磁相容 (EMC)、散熱(Thermal) 等問題。新思 (Synopsys)、益華 (Cadence) 與明導國際(Mentor, a Siemens Company) 對此都有相對應的解決方案。 一連三天的SiP系統級封裝國際高峰論壇,共吸引超過600位半導體\封裝測試領域的專業從業人員參與,與來自台積電、日月光、矽品、美光、力成、Amkor、ASMPT、Atotech、Brewer Science、Cadence、Camtek、EV Group、imec、K S、Lam Research、Mentor, a Siemens Company、SMIC、Smoltek、SPTS、SÜSS MicroTec、Synopsys、UCLA等封測大廠、主要設備/材料供應商及學術研究機構代表一同探討半導體先進封裝技術的下一步發展發向。SEMI也將繼續偕同封裝測試委員會,透過論壇及活動,共同推動跨界合作與交流,讓台灣的技術能量能持續在國際上扮演舉足輕重的角色。
Read More
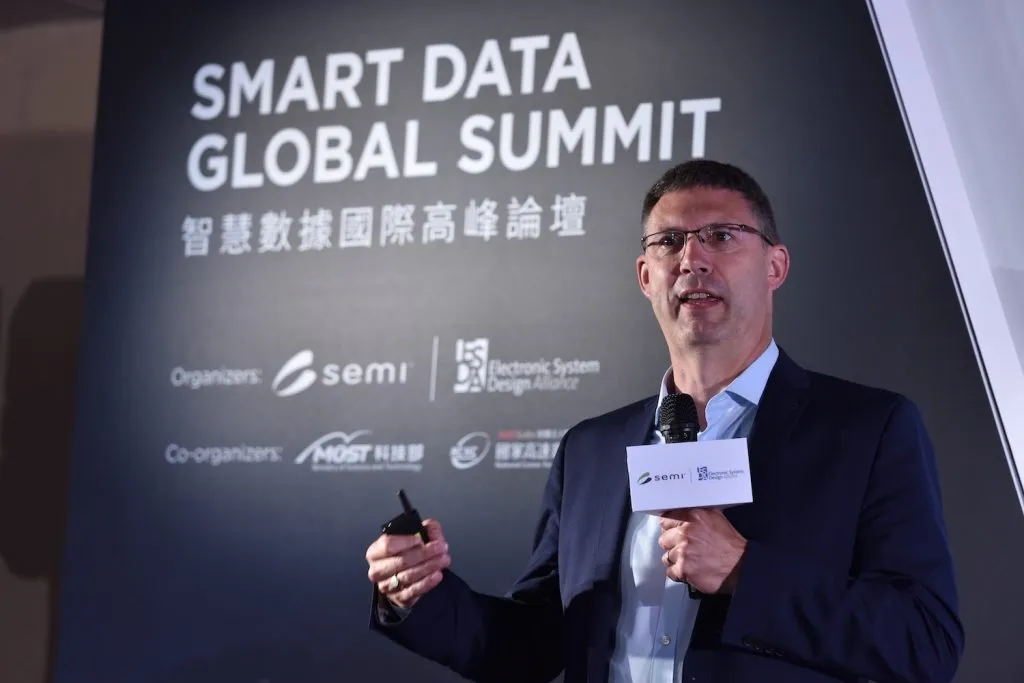
AI 逐漸深入日常,從生物辨識、影像分析到自然語言處理,不論是隨身攜帶的手機、智慧家庭、無人工廠、智慧城市,AI 已經展現無所不在的潛力。SEMI Taiwan 作為全球半導體生態系的重要組織,在台舉辦「Smart Data 智慧數據國際高峰論壇」,邀來電子設計自動化(EDA)大廠 Mentor Graphics、Cadence、Synopsys;行動通訊大廠高通(Qualcomm);矽智財大廠安謀(ARM)齊聚一堂,暢談半導體業界如何為 AI 的普及做好準備。 論壇由去年甫與 SEMI 合併的電子系統設計聯盟(ESD Alliance)執行董事 Bob Smith 引言,指出 AI 目前幾乎已無所不在,也吸引眾多資金投入。2019 年第二季,全球投入 AI 新創的資金高達 50 億美元,熱度可見一斑。台灣的 AI 新創也蓬勃發展,在農業、安全、醫療等領域,都有成績。「ESD 聯盟的夥伴來自半導體上游,特別能夠感受 AI 浪潮襲捲全球。」 AI 普及大未來,半導體產業出現三個有趣的現象 Mentor Graphics 榮譽執行長 Walden Rhines 西門子集團旗下的 EDA 大廠 Mentor Graphics 榮譽執行長 Walden Rhines 以「AI 驅動下世代運算及 IC 設計」為題,他表示看好半導體業的長期成長趨勢,主要是 AI 的貢獻將愈來愈顯著。Rhines 觀察到半導體產業近年的三個有趣現象: 有趣現象一:全新的廠商開始投入晶片開發,例如 Facebook, Google, Amazon,甚至汽車品牌大廠,這些原本不屬於半導體供應鏈的成員,近五年來成為晶圓代工廠的客戶,下單量以每年七成的增速,快速成長,反映出 AI 應用崛起所帶動的晶片運算需求。 有趣現象二:相對於泛用式晶片,所謂的「Domain specific chips(專用式晶片)」已成為全球半導體市場的重要推力。 有趣現象三: AI 和機器學習的終端應用場景,最常見有三大項:視覺辨識、資料中心及雲端,邊緣運算。投入廠商從 AI 新創到科技大廠如微軟、NVIDIA、Xillinx、Google 等等,百家爭嗚。 高通副總裁:2025 年,AI 的終端設備滲透率將達 100% 高通副總裁李維興 行動通訊大廠高通副總裁李維興,以「讓 AI 無所不在(Making AI Ubiquitous)」為題,談 AI 的發展。他分析,從 3G, 4G, 到 5G, 高通的無線通訊技術催生了智慧手機,可算是邊緣運算的始祖。「如今的通訊不再只限於人對人,還包括人對機器、人對物聯網,大量資訊的產生,須要 AI 扮演重要角色。」高通指出,今天,在各種終端裝置如智慧手機、汽車、PC、智慧語音助理之中,AI 的滲透率只有 10%,到了 2025 年,AI 滲透率將成長到百分之百。 高通以智慧手機為例,過去 20 年,功能從語音一路進展到社群溝通,如今各行各業都必須用到智慧手機,它自然也成為落實 AI 的最大平台。高通的 AI 技術已應用於工廠自動化、智慧交通、XR 裝置等。以工業物聯網為例,AI 與 5G 通訊相輔相成,5G 的快速、低延遲特性,能確保 AI 的運作效能更好。 邊緣運算浪潮來襲,設備「功耗」及「散熱」是關鍵 高通指出,邊緣運算的需求即將爆發,在運用 AI 時,邊緣運算裝置必須有兩大要件:低功耗及散熱佳;假使終端裝置例如電動車,須要 AI 大量運算但卻散熱不佳,將對安全產生極大影響。 高通總結 AI 應用的三大重點,一是現今的世界,資料變得愈來愈分散,因此必須採用低功耗、具備強大 AI 運算能力的終端裝置,與雲端運算相輔相成。二,行動通訊解放了 AI,如同一個民主化過程,讓 AI 更普及,也將催生全新的產業和技術。三、高通從通訊技術出發,站在一個優勢位置,能夠提供最佳 AI 解決方案。 未來十年 IC 設計趨勢:晶片的高度客製化 Cadence 副總裁 Paul Cunningham EDA 軟體大廠 Cadence 副總裁 Paul Cunningham 以「晶片上的 AI 進化(AI revolution on the chip)」為題,分享 AI 對 IC 設計業帶來的變革。他指出,過去十多年是「泛用式 CPU」的黃金年代,每年 CPU 效能平均成長 5 成;但十多年下來,成長力道已經趨緩。 「接下來的十年 ,我們需要發展客製化程度較高、替不同場景打造的『專用式晶片(Domain specific chips)』。」Cadence 指出,GPU 即是一例,它是專為 AI 運算而設計的晶片,效能可達現在的千倍以上。專用式 IC 也將替廠商創造新商機,例如近年轉型 AI 運算的晶片大廠 NVIDIA,其來自 Data Center 的營收,過去五年每年平均成長七成。 眾家廠商投入巨大資源進行 AI 研發,Cadence 身為半導體產業的重要夥伴,也開發出 EDA 設計及驗證軟體給 AI 晶片商,讓廠商能夠更快速地將研發成果落實為產品,縮短 time-to-market 的時程。例如 Cadence 的 Tensilia DNA 100 軟體,就是一種神經網路編碼器,可提供高度彈性,讓客戶加速開發邊緣運算 AI 晶片。 「人工智慧產業才剛剛開始,我們還有許多機會可以優化 AI 硬體和軟體,從而提高性能和效率。此外,隨著性能和效率提高,我們(Cadence)將能夠使用 AI 去解決更多問題並創建新產品。AI 將是未來幾年半導體成長的重要推動力量。」 對於台灣 AI 人才與產業環境,Paul Cunningham 更說明,台灣擁有良好的電機教育和良好的工作文化環境,資通訊科技產業的影響力方面也是獨特的,是連結半導體生態系統很好的地方;而且台積電為全球 IC 產業提供專業積體電路製造服務,這為台灣提供了良好的機會。 安謀副總裁:ML 市場高度分散,需要統一的解決方案 安謀行銷副總裁 Ian Smythe 矽智財大廠安謀行銷副總裁 Ian Smythe 以「藉由全方位運算能力讓 AI 普及(Scaling AI Through Total Compute)」為題,談 AI 運算的使用案例、挑戰及解決之道。他指出,AI 的普及度日漸提高,目前全球有 40 億支智慧手機,其中 85% 在執行機器學習(ML)運算時,僅使用 CPU 或 CPU+GPU。除了手機,不同產業在執行 AI 運算時也面臨不同的挑戰,例如自駕車或車聯網,光是程式碼就高達數十億行,而且對於安全的要求極為嚴苛。 安謀長久以來在矽智財架構上獨領風騷,早就擁有全球最大的運算夥伴生態系,不過為迎合 AI 時代的全新需求,安謀近年發展出軟體生態系,讓 2300 萬個開發商利用安謀平台來進行 AI 及 ML 的創新研發。「ML 演算法的優劣,攸關創新與否,安謀提供一個生態系平台,確保演算法開發者擁有最佳的矽智財工具來進行研發。」 安謀表示,進入 AI 時代,安謀提供一個從 CPU、GPU、NPU 到專用 ML 處理器的完整架構,讓使用者各取所需。在某些情況下,ML 運算只要使用 CPU 即已足夠;複雜的 ML 運算,則可交由 GPU 或 ML 專用處理器來提高效能。安謀認為,目前 ML 市場呈現高度分散,有各式軟硬體架構可供開發者使用,是戰國時代,但最終市場上只需要一個最完整的解決方案。 「AI 在邊緣的應用,充滿無限可能性。」 在問答階段,科技部次長徐有進也拋出議題與講者互動激盪。他問道,AI 從實驗室階段一路發展到現在,「AI 在各行各業的應用是否已經成熟?未來 3-5 年的發展如何?」與會講者回應表示,可分為兩個角度來看;從整體科技產業的角度,各種 AI 創新還在發生,尤其 5G 時代來臨,AI 不斷往邊緣裝置移動,「AI 在邊緣的應用,充滿無限可能性,許多將是我們現在意想不到的。」若從此次論壇參與者,也就是半導體上游 EDA 及 IC 業者的角度來看,AI 已成為研發的重點,廠商積極投入更多資源,以便迎接一個嶄新的、AI 無所不在的時代。 本文轉載自-TechOrange 科技報橘 原文遠網址:https://buzzorange.com/techorange/2019/10/21/semicon-2019-manufacturing/?fbclid=IwAR2ap2uI8g-tXmxByfSodD_NUzygp0o7SAU-c39iVyeZMGYz-g0LRAkow4c 想掌握第一手的半導體產業趨勢嗎?沒問題,這正是SEMI最想為你做的事! 我們將不定時地提供圖文電子書,和您分享產業界最新資訊,主題囊括:高科技智慧製造、異質整合技術、智慧城市、智慧數據趨勢、半導體技術趨勢等,千萬要關注我們的部落格,掌握最新的科技動脈! {{cta('7e33f920-583a-4675-a5ee-e1c3a79e7a57')}}
Read More
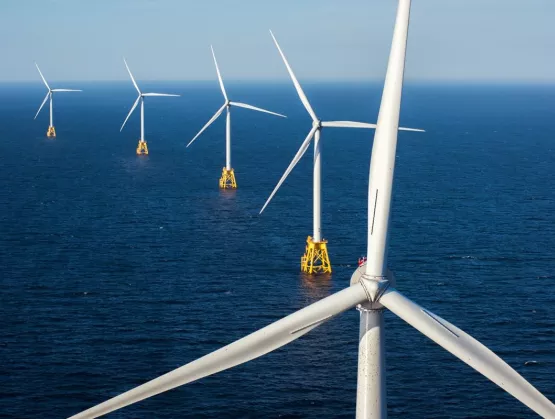
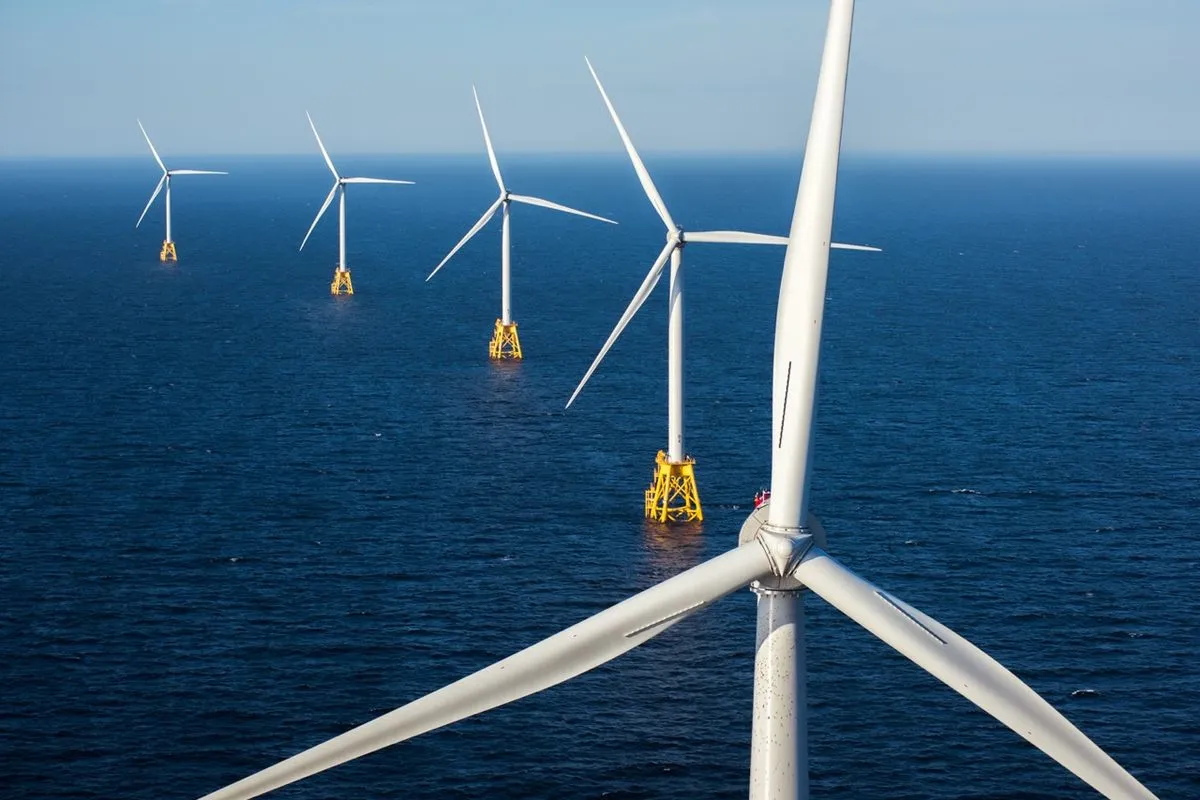
根據《彭博》報告,全球能源結構正在改變,2019 年起全球離岸風電新增裝置量將達到 6.3GW,同比增長 75%,亞洲風場更是當紅炸子雞,不少離岸風電大廠搶攻亞洲市場,紛紛來台插旗發展,為的就是台灣豐富的風力資源。 根據國際工程顧問公司4C Offshore發表的全球「23年平均風速觀測」研究,在世界上風況最好的 20 處離岸風場中,台灣海峽就占了16處,十足顯示台灣的離岸風電潛力。 離岸風電從零開始,台供應鏈動起來 風力發電產業涵蓋廣泛,上中下游三部分包括風力發電機組、水下基礎等離岸風電製造業,安裝、維運等離岸風電服務業,以及離岸風電發電業。因影響層面廣泛,產業鏈除創造龐大就業機會外,亦能形成離岸風電產業火車頭效應。 而台灣近期也有許多離岸風場開始動工,順勢帶動台灣的風能供應鏈,像是達德能源(wpd)的雲林風場陸域工程今年 5 月啟動,總裝置容量達 640MW;由上緯與麥格理資本公司(Macquarie Capital)、沃旭能源(Ørsted)合作開發的示範風場海洋風電(Formosa I)第一階段 8MW 更已商轉,裝置容量高達 120MW的第二階段,目前也正在施工,可望提前於 10 月完工。 沃旭能源也將於 9 月啟動陸域工程,台汽電旗下星能將承攬陸上變電站工程、採購及施工統包,不管是上游的變壓器、電抗器、開關箱盤、電纜製造,到中游的土木施工,都將以台廠為主。 把握機會,讓台灣成為亞太供應中心 展望未來,大容量風機也是台灣的契機。近年離岸風機逐漸朝大容量發展,眾廠商相繼推出單支容量達 10MW 以上的風機,為了讓運轉週期達到 25 年,風機本身須具備抗拉抗彎、低放熱、抗開裂、耐腐蝕的特性,面對嚴苛的地理條件,風機的效能和穩定度備受各種挑戰。 除此之外,風機主要從歐洲進口來台,海運費用、大型船隻成本高昂,歐洲葉片出口至亞洲的運費更會多出 20%。目前歐洲大廠也沒有在日本、韓國、紐澳、東南亞、美加西岸設置葉片廠,中國離岸風電也多以容量 3 到 4MW 的風機為主,因此未來台灣將能以 8MW 以上的大容量風機為重點,成為離岸風電亞太中心。 看準先機,風機大廠 MHI Vestas 也早在去年和製造葉片、發電機產品和葉片材料的本土供應商簽署合作備忘錄,計畫由台塑供應風機葉片原料、中鋼生產塔座、上緯供應風機葉片製程的複合材料與樹脂原料、天力台中廠生產風機葉片。MHI Vestas更在 7 月與上緯簽署協議,由上緯提供風機葉片所需的碳纖維拉擠板材材料。 有政府的支持在前,台灣產業鏈的背後支持,現在已成功吸引丹麥沃旭能源、澳洲麥格理資本、丹麥哥本哈根基礎建設基金(CIP)、新加坡的玉山能源(Yushan)、加拿大北陸電力(NPI)、MHI Vestas 等國際風電大廠來台投資 相信台灣廠商在與經驗成熟的團隊攜手合作後,就能參與並在做中學,補足台灣原先缺乏的海纜、風機零件等技術,跨入海事工程、安裝風機、協助風場等領域,迅速累積經驗並成功在離岸風電供應鏈占有一席之地,進一步切入全球離岸風電市場,成為亞太重要的風電中心,與此同時,隨著離岸風場接連動工與部署,也能掀起異地青年鮭魚返鄉潮,創造龐大就業機會。 想掌握第一手的半導體產業趨勢嗎?沒問題,這正是SEMI最想為你做的事! 我們將不定時地提供圖文電子書,和您分享產業界最新資訊,主題囊括:高科技智慧製造、異質整合技術、智慧城市、智慧數據趨勢、半導體技術趨勢等,千萬要關注我們的部落格,掌握最新的科技動脈! {{cta('7e33f920-583a-4675-a5ee-e1c3a79e7a57')}}
Read More
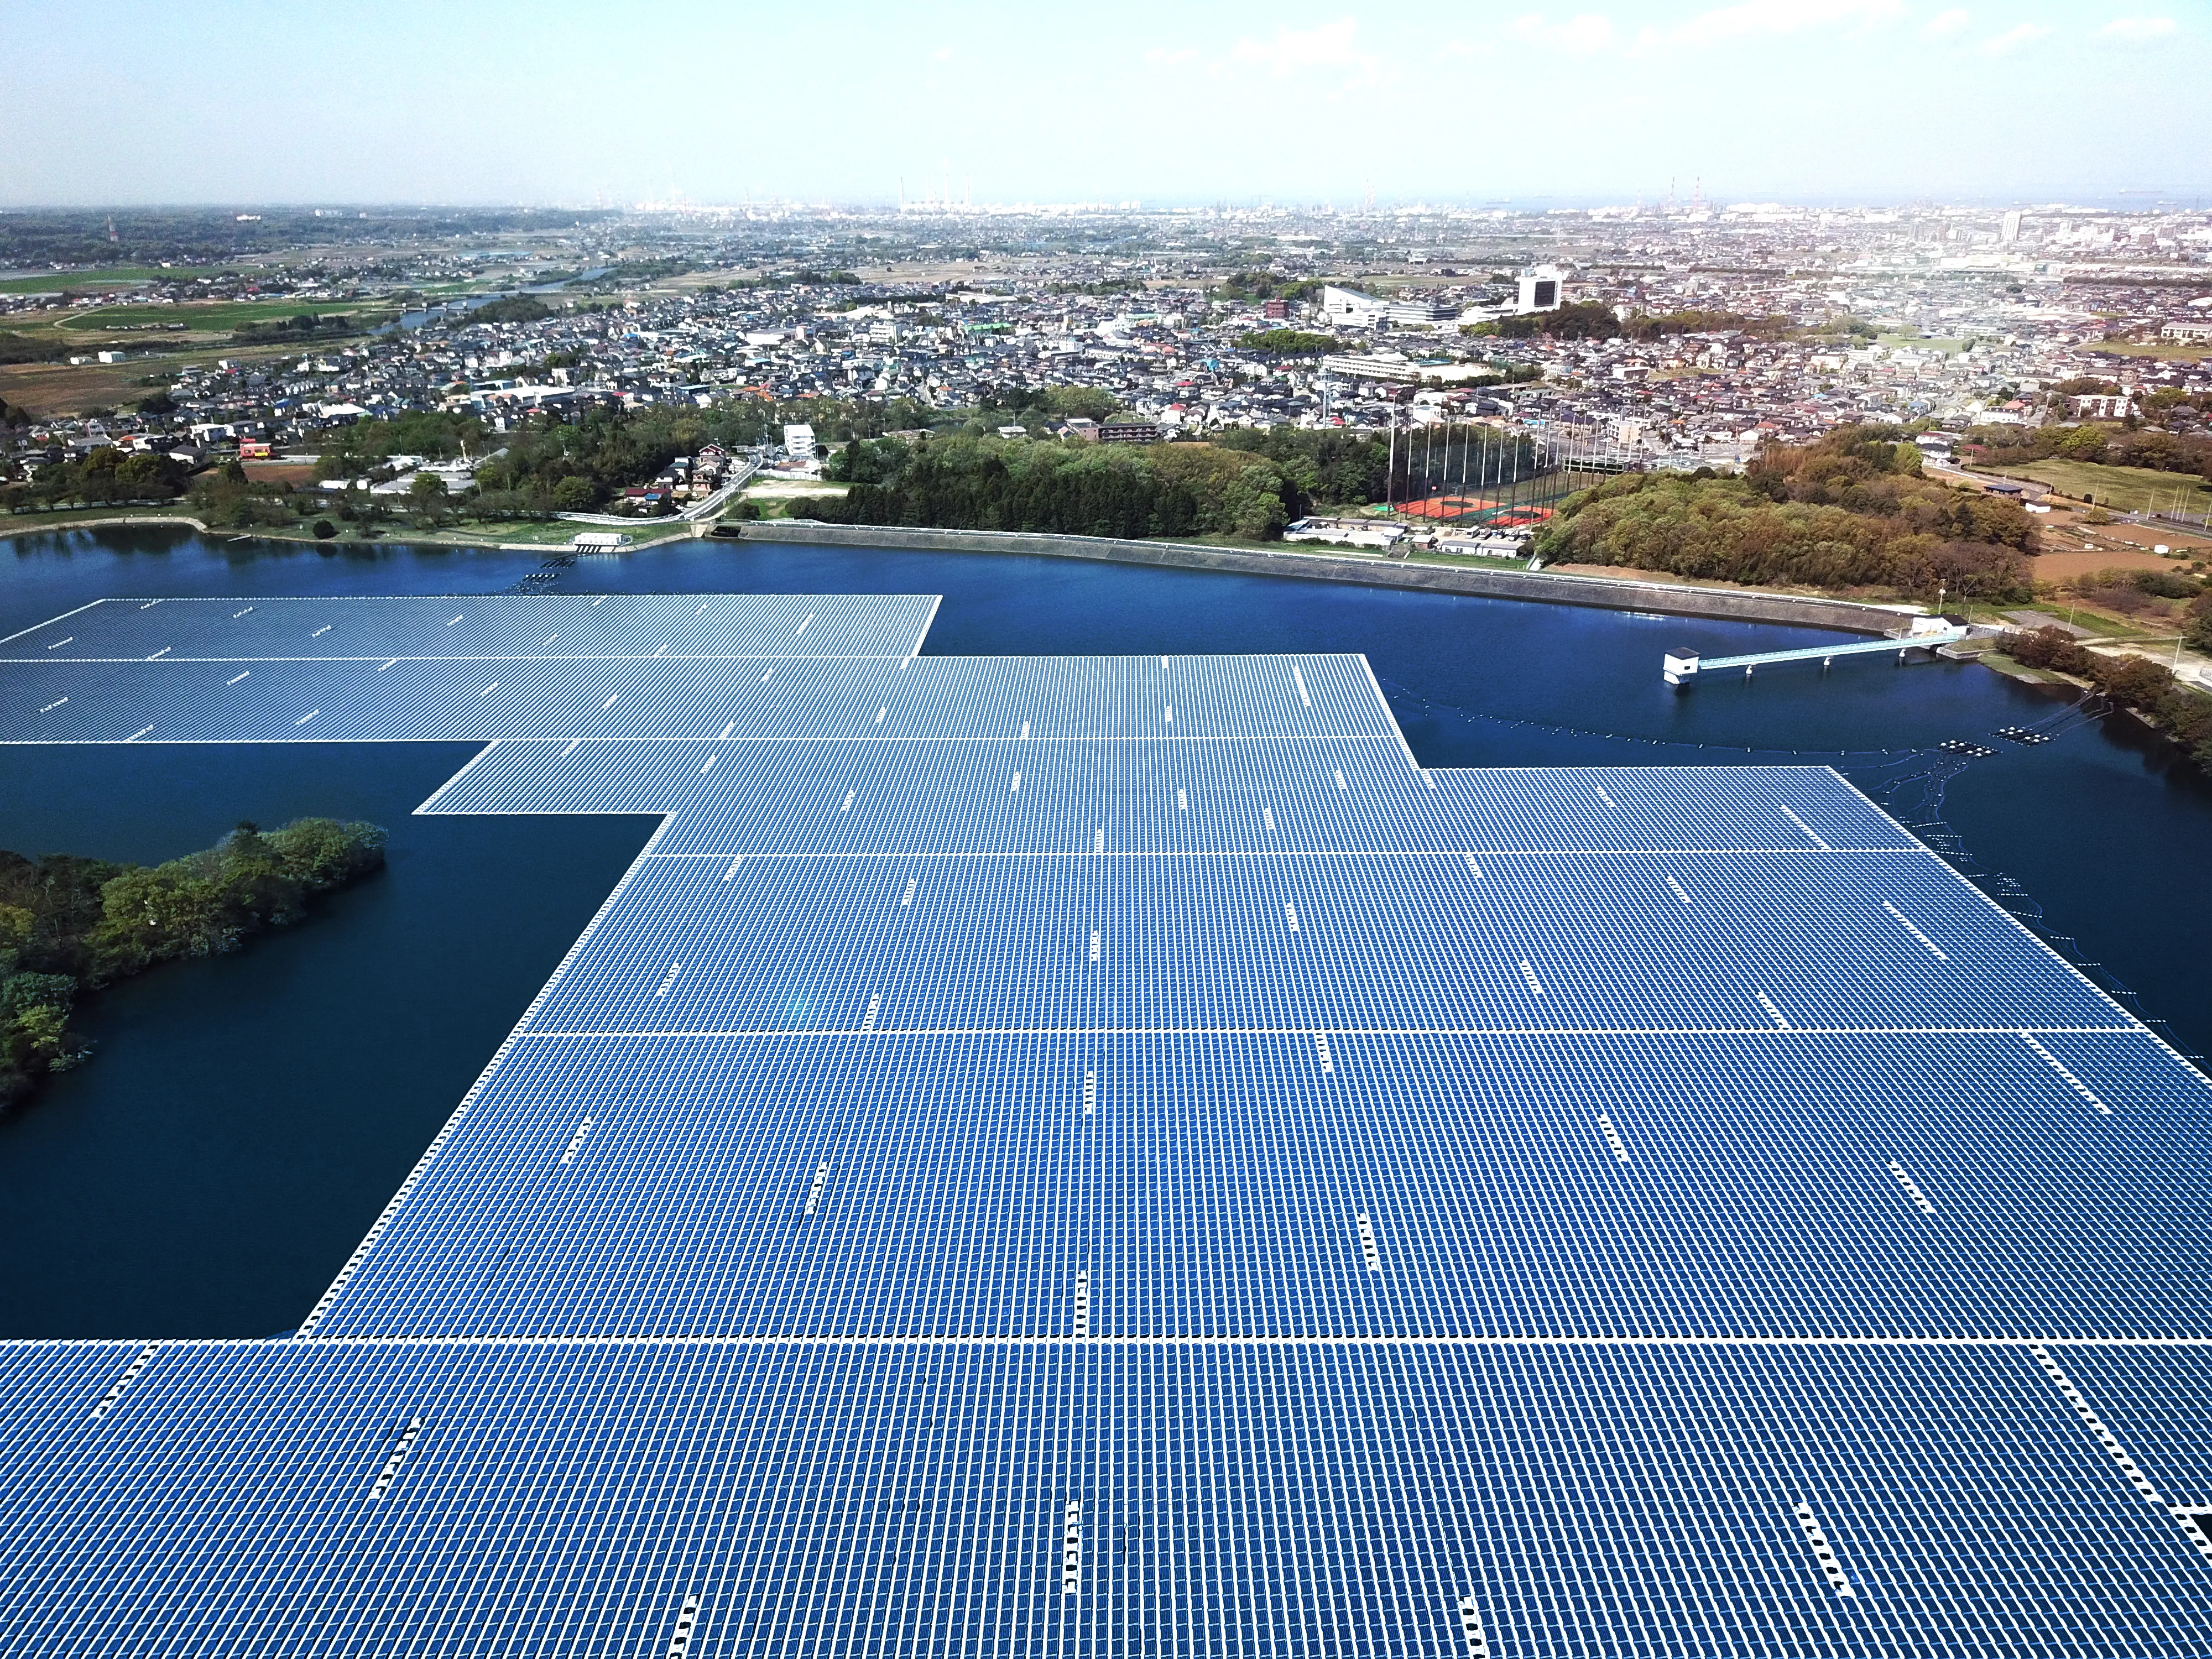
有鑒於氣候變遷加劇,政府積極推動2025年全國再生能源發電量佔全國20%的非核家園目標。其中,在水庫、滯洪池、埤塘、魚塭、淨水場及堤防等水域,以固定或漂浮型方式架設太陽能發電站,統稱為水域型太陽能發電系統,SEMI能源產業部與工業技術研究院於2月22日舉辦「2019 SEMI能源系列論壇—水域型太陽能發電系統技術與漁電共生應用」,邀集產、學、研專家深度剖析此一新興的太陽能發電形式。 杜邦太陽能解決方案中國區技術經理胡紅杰表示,近年水域型太陽能發電系統全球安裝量急遽增加,2014年全球安裝量僅10MW,至2018年第三季為止已迅速攀升至1.1 GW。新望公司協理范明中亦指出,水域型太陽能發電系統可有效減少土地取得成本,但整體系統建置時需特別加強防水、防塵、防腐蝕三大功能。 胡紅杰以太陽能背板材料而言,因為需要背負更高的電位差導致衰退壓力,設備維護複雜度亦大幅增高,因此建議選擇環境耐受度更高的太陽能模組材料。范明中也針對太陽能發電系統的心臟--變流器(Inverter)建議選用完全防塵並可抵擋任何角度低壓水柱的IP65防護等級材料,如果電廠位於鹹水域環境,更需進一步考量箱體與接頭的抗鹽害、防腐蝕的能力,避免燒焊、並選擇抗UV的烤漆材料。 近日民眾擔憂在水域設置太陽能發電系統恐將造成水質污染,工業技術研究院專案經理劉峻幗也提出說明。目前農委會、水利署、能源局均針對太陽能發電系統對水質影響訂有管理規則,且業界均有共識採用高壓水柱清洗設備。不過,目前政府僅在自來水廠進水、出水前進行嚴格水質檢測,由於都是末端檢測,若水庫區的太陽能發電系統真的發生化學物質溶出情形,在後端很難發覺。他建議業者在設備出廠時就透過具備公信力的第三方平台取得驗證,並配合定期檢測,讓民眾更安心且更信任新技術。 今年一月,行政院農委會公告「養殖漁業經營結合綠能設施專案計畫審查作業要點」,讓結合養殖漁業與太陽能發電系統的漁電共生政策更加明朗。行政院農業委員會水產試驗所海水繁養殖研究中心主任葉信利指出,全國養殖面積前五大的陸域養殖場,主要分佈在彰、雲、嘉、南 、高、屏六縣市,與台灣強日照範圍區重疊比例相當高,適合發展結合養殖漁業與再生能源產業的「漁電共生」。 葉信利說,目前海水研究中心在台南與台西各設置10公頃的綠能養殖創育基地,太陽能光電業者與農企團體進駐,集中測試漁電共構下最適合的養殖物種及養殖方式。目前可確定的是,養殖魚塭水面設立太陽能光電系統,魚塭水面冷卻效應可提升光電發電效率。 台鹽綠能公司總經理蘇坤煌也分享實際經驗,漁電共生場域設計在溫堤上設置立柱型、蓄水池或低密度養殖區可規劃水面型光電設施,不會改變漁民既有的養殖物種與作業流程。除此之外,更可進一步引入水質自動監測儀器,監測環境並量化養殖參數,不僅可增加農漁民在農業與綠電收益,更可創造共存互利的新經營模式,是傳統養殖漁業轉型升級的契機。 SEMI能源產業部從創能、儲能、節能與智慧系統整合四大方面,連結能源產業鏈並促進合作。針對國家能源政策進行建言發聲,並且舉辦大型研討會與產業委員會協助會員即時更新產業動態與拓展商機。此外,全台最完整的一站式能源採購平台「台灣國際智慧能源週(Energy Taiwan)」將於10月16至18日登場,更多展會及活動詳情,請至官網查詢。
Read More
童話中總愛用「點石成金」來形容魔法的神奇,但比起「點石成金」,把垃圾變成黃金似乎難度更高,尤其是工業製程所產生的工廠廢水與廢棄物,若能透過有效的回收管理與再生技術,將廢棄物轉變為有用的資源,得以重新循環使用或再利用。如此,不僅有助解決廢棄物處理的問題,更可舒緩資源枯竭與產業缺料的壓力,甚至創造新的獲利與商機。這就是「循環經濟」所強調的「廢棄物是錯置的資源,讓資源可持續回復,循環再生」。循環經濟,讓廢棄物搖身變成「綠金」。 有鑑於台灣原物料高度仰賴進口,而專家警告高科技製造業所需的金、銀、銦、鎢等稀有金屬皆陸續在 50 年內被開採殆盡,因此為了讓台灣的產業可以永續經營與發展,輔導產業有效讓資源循環再生,並使「廢棄物再利用」產生經濟綜效,以達成企業獲利與環境永續的雙重目標,就是經濟部工業局近年來力推的「循環經濟」主要的核心任務。 這項看似不可能的任務,其實工業局早在 2005 年就已著手播種,並相繼推出「產業溫室氣體減量」、「節能減碳技術輔導」、「區域能資源整合」、「綠色工廠、碳足跡」及「能源管理系統建制」等策略,也配合經濟部的「循環經濟推動方案」,在 2018 年 8 月於北、高成立「循環經濟推動辦公室」,輔導業者落實從源頭管理廢棄物的處理,以促進產業能資源的循環共生與轉型升級,進一步達成資源永續的經濟效益。 循環經濟是蔡政府重點規劃的產業創新方案 工業局長呂正華指出,「循環經濟推動方案」是政府「5+2 產業創新計畫」之一,蔡政府上任之後,除了選出五大主力推動且具發展潛力的產業類別之外,也將循環經濟的方案納入其中,期望可以全面性地利用政策來輔導產業乃至大眾,讓全民都可以了解循環經濟的重要性。而政府也規劃從 4 個戰略和措施來實施,包含促進循環技術和材料創新,建立研發中心;建立新的循環經濟示範園區;鼓勵綠色消費和交流;整合能源資源和自然資源,促進產業共生。 至於工業局的角色,就是從產業面的角度出發,看如何透過綠色生產、回收再利用以及落實綠色消費來提出解決策略,並找出推動的主軸以及示範的場域。 從實務面來看,要實踐綠色生產,如循環技術材料的研發、新材料研發人才的培育,或是試量產場域的推動,這些都需要政府的計畫去做協助;至於綠色消費,如何強化再利用產品/物料的品質認證與行銷推廣,以擴大循環資源的應用市場;以及如何鼓勵企業發展以租代買、延長產品壽命、維修/再製造等循環創新的商業模式,並藉由宣導讓消費大眾支持,以逐步完善循環經濟的推展環境,這些全都是工業局業務的重點。 不畏困難 一步一腳印從安打邁向全壘打 呂正華語重心長地說,「5+2」裡的五,係指五大產業,他是純產業面的推動,有既有的模式與發展基礎,因此相對容易去做進一步的推展,但是循環經濟則不同,要能真正落實,必須從 mind set(心態)去改變,過程中包括透過循環台灣基金會以及其他公民營團體導入國際論壇,或是經由媒體報導、出書等方式,來做知識的擴散,「因為面向比較廣,時間上也會比較慢一些」,因此論及循環經濟目前的推動成效,呂正華謙虛的給了「在進展上,算是打了幾個安打,但是還沒有到全壘打」的評分,意味著在他心中,循環經濟的推動仍有相當大的進步空間。 呂正華所謂的打了幾個安打,指的是工業局在「循環經濟產業化」、「產業循環經濟化」兩大主軸的推動下,已透過知識擴散以及業者意見的整合,慢慢地讓業界對於材料研發,綠色交易或是能資源的整合,接受度愈來愈高,算是已有不錯的成績。 但要打出全壘打,呂正華認為,接下來要做的事情還很多,包括參考國際的做法,研議出大家都可以接受的模式,試圖做到能源整合以及物料整合,並進一步讓每個廠商在相關產業鏈中都可以做到再生利用,甚至連帶將發電機業整合進來,讓國產設備也有機會可以在循環經濟中扮演重要的角色,「這才是一整套的做法」,也才是呂正華心目中的全壘打。 但呂正華不諱言,要做到這一步,無法一蹴可幾,必須靠一點一滴的累積。 為了成就循環經濟的大業,呂正華透露,政府現在正推動一項期程由 106 年擴至 116 年、長達 11 年的「全國循環專區試點暨新材料循環產業園區申請設置計畫」,現比較明確的進度是高雄大林蒲遷村計畫已在積極推動中,未來則期望可以以高雄為循環經濟示範場域,打造出新材料循環重鎮,再將高雄經驗擴散到全國。此外,政府也鎖定金屬和石化等關鍵產業,設置技術創新研發中心,目標是把材料和設備的技術能力從基礎打起,希望有朝一日,台灣循環經濟產業也可以長成一棵大樹。 為響應政府的循環經濟方針,並協助產業及早布局相關技術,SEMICON Taiwan 國際半導體展,也將高科技永續發展列入展覽主軸之一,聚焦廢棄資源再利用、安全、節能等高科技永續發展議題,為期三天的展覽預期將聚集全球超過700間領導廠商,並吸引5萬名專業人士參觀,即日起開放官網報名,有意進一步了解或加入台灣循環經濟行列的人士絕對不能錯過。
Read More
SEMI測試委員會共同主席、清華大學電機系特聘講座教授吳誠文在SEMI測試委員會成立大會上指出,人工智慧 (AI)、5G、先進製造與量子運算等未來驅動半導體產業成長的應用,都跟測試脫不了關係。 為了在這些關鍵的科技領域搶得先機,美國政府不僅在這些領域加強投資,同時也更加強STEM領域的育才與留才計畫。身為橫跨產業與學界的意見領袖,吳誠文直言,美國已默默在這些領域耕耘,台灣若想搶得先機,政府及產業就必須及早布局。 測試是個影響非常廣泛的題目,不只跟專業封測廠 (OSAT) 有關,IC設計、IDM、EDA等也都是測試生態圈中的一份子。測試若不扎實,產品將無法販售。隨著技術演進,現今半導體產業有許多新的技術與產品無法普及的主因,都是現有測試方法已不能滿足需求。因此,導入新的測試方法是產業前進的關鍵之一,SEMI測試委員會共同主席、英特爾創新科技公司(IITL)總經理謝承儒表示,測試要能順利執行,必須以可資分析的大量生產流程資料作為基礎,但因資料又涉及商業秘密,不易使其全面共享、透明化,因此產業必須要群策群力,共同找出解決之道。 若純粹從半導體產業的角度來看,5G是最重要的應用領域,因為基頻(Baseband)、射頻前端 (RF Front-end) 都是很重要的半導體元件,但5G同時也是其他科技發展不可或缺的基礎建設,沒有5G,AI、高效能運算這些技術的發展無法更上一層樓。此外,類比技術、汽車電子也都跟5G的進展息息相關。 上述這些技術發展都會對半導體測試帶來挑戰,但挑戰跟商機是一體兩面的,如何確保相關半導體元件的品質、良率,並把成本效率控制在最佳狀態,是目前業界都在面對的課題,未來這些題目會在測試領域扮演極其重要的角色,但新的問題便是如何分析比現在增加5~10倍的資料,並從中發掘有價值的資訊,以及如何將AI、機器學習 (ML) 導入測試的環節中。 延伸閱讀:AI世代異質運算架構首重效能與能耗 至於汽車相關電子元件,則對產品的可靠度有更嚴格的要求。以往汽車產業使用的電子元件,大多屬離散元件,但車載電子系統越來越複雜,加上成本考量,汽車製造商也開始使用SoC元件。然而,汽車產業的技術革新速度相較半導體供應商有過之而無不及,且因涉及客戶的人身安全,對安全與可靠度的要求更加嚴謹,這使得以往較少關注系統安全跟可靠度的SoC業者遇到不小挑戰。特斯拉 (Tesla) 已開始自行研發晶片,因為以往一款車規晶片的驗證需費時五年,但現在車廠已等不了這麼久,在安全與可靠度不容妥協的情況下,特斯拉等車廠開始在系統層面自行發展一套雲端解決方案,用軟體來解決硬體的問題,這是傳統SoC業者較欠缺的能力。 整體來說,當前測試產業最大的問題在於成本。測試項目與日俱增,但客戶願意付出的成本並沒有相對提高,因此測試業界需發展出新的方法來解決問題。目前在測試產業內的各大會議,都在探討AI跟機器學習等熱門議題,想用AI輔助系統來解決測試所面臨的挑戰,但事實上能善用AI的業者卻少之又少,因為AI必須跟領域知識結合,否則訓練出來的AI技術依然派不上用場。 台灣的晶圓製造跟封裝測試在全球有舉足輕重的地位,但在測試環節,台灣產業的能見度還有更上一層樓的空間。以往在國際半導體產業協會(SEMI),與測試的相關議題,皆在封裝測試委員會中進行討論,然而隨著半導體測試重要性日增,且測試領域逐漸延伸到傳統封裝業者之外的前段IC設計與晶圓製造等更廣泛的層面,SEMI特別成立測試委員會,以呼應產業的需求。 SEMI測試委員會獨立運作之後,委員會的組織架構及未來工作重點,將由清大特聘講座教授吳誠文、英特爾創新科技公司(IITL)總經理謝承儒擔任共同主席,京元電子協理陳文如出任副主席,委員會另包含聯發科技、台灣恩智浦半導體、台積電、聯華電子、日月光集團、矽品精密工業、矽格、美商泰瑞達台灣分公司、愛德萬測試、福達電子、美科樂電子、誠鍚科技、台灣新思科技、益華國際電腦與明導國際等的企業代表,未來將持續邀集更多軟體與系統端的廠商加入。 未來委員會在商業面將聚焦於探討測試產業生態圈內跨領域的新協作模式、供應鏈管理、建置共通資料平台、Test for Design等;至於技術面,則將重點放在發展系統級測試方法、新的晶圓探測技術,以及製造技術創新 (如AI輔助測試)等。藉由委員會這個平台,預期將讓台灣的測試產業在全球半導體業內有更高的能見度。 今年SEMICON Taiwan 國際半導體展將於南港展覽館一館舉行。有鑑於測試對半導體創新技術持續演進所扮演之舉足輕重的角色,今年特別規劃測試主題專區及系列活動,「先進測試技術論壇」,包含高通 (Qualcomm) 資深技術副總 Michael Campbell、經濟部技術處新世代通訊技術推進辦公室張麗鳳技術長等全球、英特爾創新科技 (IITL) 謝承儒總經理等全球產、官、學、研代表,將聚焦5G及AI輔助先進測試技術發展趨勢,並進一步深度剖析如何克服未來半導體測試所面臨的挑戰。
Read More
根據《彭博》報告,全球能源結構正在改變,2019年起,全球離岸風電新增裝機量將達到6.3GW,同比增長75%。而全球20處離岸風電最佳地點,就有16個在台灣海峽,可見,台灣離岸風電產業位於全球領先戰略位置。有鑑於此,SEMI能源產業部於5月24日以「驅動台灣風能產業鏈之契機與願景」為題,邀集產官學研討論離岸風電市場動態與未來展望,並且剖析核心技術商機。 兩大風機系統業者西門子歌美颯與三菱重工維特斯均針對風機發展現況與未來作出不同面向的分享。西門子歌美颯在地化經理楊米可表示,該公司的在地化策略分成三階段,第一階段是協助台廠提升技術以獲取離岸風電訂單,比如西門子歌美颯就向上緯採購樹脂材料,完成首批離岸風機葉片製造。第二階段則是牽線讓台廠跟國際供應商攜手縮短技術落差,如金豐沖床就與韓商CS Wind聯手,協助西門子歌美颯兌現2021年塔架達到100%本地化的目標。待台廠累積一定實力後,第三階段就是供貨給其他國家離岸風場,比如永冠能源科技集團就躍升為西門子歌美颯在亞太地區的離岸風機鑄件供應商。 而風機大型化是未來趨勢,因不但可帶來更大的發電效率,也能降低單位成本。三菱重工維特斯業務總監孫格偉針對風機技術發展近況提出說明,三菱重工維特斯風機平台已快速升級為直徑174米的葉輪,約略是台北美麗華摩天輪的三倍大。此外,孫格偉還表示,陸域風場蒐集到的夏季風速、風向資訊,可應用於離岸風場的系統調整,克服亞太區風機必須具備的抗颱功能。 風機大型化既成趨勢,哪些項目是最直接的受惠者?天力離岸風電科技總經理徐傑輝認為,台灣將成為亞太葉片供貨中心。他解釋說,兩大風機系統廠僅在丹麥跟歐洲設有葉片廠,巨大葉片要從歐洲運送至亞洲,運費讓整體成本暴增兩成,勢必在亞太地區尋找葉片供貨中心。不過,目前,亞洲只有印度與中國設有葉片廠,前者沒有出口能力,後者在8MW以上產品落後台灣。因此,台灣出線的機會相當高。 此外,葉片材料國產化的熱門項目,落在葉片的碳纖維複合材料以及作為黏著劑的樹脂材料。上緯國際投資控股董事長特別助理郭世榮根據實績經驗,分享未來熱門材料特性,其中樹脂材料必須經得起更長的使用次數,碳纖維複材則是越輕越好,鋪成工藝時間越短越好,這樣風機運行壽命更長,進一步降低整體設計成本。 至於業界都關心的技術規範與產品認證,德國萊因大中華區工業服務總經理陳燕說明,目前風電產業並沒有強制性的QE、QC檢驗規範,而是製造商與最終用戶協調溝通後,再由獨立第三方進行客製化的驗證。德國萊因在中國設有葉片測試實驗室,針對台灣市場的驗證需求日增,將逐漸增加台灣人力並加強與在地測試中心的合作,協助台廠建立安全、高品質、與成本競爭力的本土風電供應鏈。 SEMI能源產業部從創能、儲能、節能與智慧系統整合等四大方向,協助促進台灣再生能源產業發展,並建立產官學研間對話交流的平台、向政府溝通產業對公共政策的評估建議,並主動教育大眾與市場、推廣綠能教育及普及全民對綠電的認知水準。 此外,SEMI能源產業部定期舉辦大型研討會與展會,協助會員即時更新產業動態並拓展商機。 今年,全台最大國際綠色能源盛會「台灣國際智慧能源週(Energy Taiwan)」及「台灣國際智慧能源週論壇(Energy Taiwan Forum)」將於台北南港展覽館一館登場,若您有興趣或欲了解相關展會與論壇訊息,請至官網查詢。
Read More